Expandirse hacia Brasil genera un problema bastante común para las empresas estadounidenses: cerrar una venta puede resultar más sencillo que cobrarla. Además, los consumidores brasileños esperan métodos locales, precios en reales y procesos de pago familiares.
Cuando la infraestructura no ofrece estas condiciones, el problema va mucho más allá de una pequeña dificultad operativa. Como resultado, pueden surgir impactos en la conversión, los costos cambiarios, los plazos de liquidación y la demanda de soporte.
En consecuencia, una operación aparentemente rentable puede depender de tareas manuales, tarifas impredecibles o métodos poco familiares para el comprador brasileño. EBANX, por ejemplo, es una de las empresas más conocidas dentro del sector de pagos internacionales orientados a Brasil.
Actualmente, su infraestructura admite métodos como Pix, tarjetas y boleto bancario. Sin embargo, la escala, la integración, las condiciones comerciales y los requisitos operativos pueden variar considerablemente entre diferentes proveedores.
Por ese motivo, el análisis no debería limitarse a confirmar si una plataforma puede procesar pagos en Brasil. Para CFOs y fundadores, resulta más importante evaluar costos, complejidad técnica y compatibilidad con la etapa actual del negocio.
Además, una alternativa eficiente debe permitir pagos locales, ofrecer previsibilidad cambiaria y mantener una operación suficientemente simple para crecer. A continuación, analizamos alternativas a EBANX, limitaciones de métodos tradicionales y el papel de CambioCheckout y CambioPay en distintos flujos financieros.
Por qué cobrar en Brasil exige una estrategia local
Brasil no es un mercado en el que ofrecer únicamente tarjetas internacionales represente una estrategia completa de pagos. Pix se ha convertido en una de las principales infraestructuras de pago del país, mientras que el boleto bancario y las tarjetas emitidas localmente siguen siendo relevantes para diferentes tipos de compra.
El Banco Central de Brasil define Pix como su sistema de pagos instantáneos y mantiene las normas que regulan su funcionamiento. Al analizar proveedores que ofrecen este método, conviene revisar el funcionamiento oficial de Pix y comprender cómo cada empresa conecta esa infraestructura con el flujo internacional.
Para una empresa estadounidense, el desafío operativo comienza después de que el cliente brasileño elige cómo desea pagar. El proveedor debe recibir los fondos en reales, identificar la transacción, gestionar la conversión necesaria y liquidar el dinero en la moneda y cuenta acordadas con la empresa extranjera.
El mercado cambiario brasileño también está regulado por el Banco Central, incluyendo operaciones relacionadas con compra y venta de moneda extranjera, pagos internacionales y transferencias. Por eso, las reglas oficiales del mercado cambiario brasileño forman parte de la infraestructura que sostiene cualquier solución de cobros internacionales.
Esta diferencia resulta importante porque un checkout sencillo para el cliente puede esconder una operación financiera compleja detrás del proceso. Un proveedor puede aceptar Pix, por ejemplo, pero exigir una entidad jurídica local, imponer montos mínimos de liquidación, depender de una estructura cambiaria separada o cobrar tarifas difíciles de prever a medida que aumenta el volumen.
Para los equipos financieros, el objetivo debería ser construir una arquitectura de pagos que ayude a convertir clientes sin crear un segundo problema administrativo después de que ocurre la venta.
Qué comparar antes de elegir una alternativa a EBANX
Una comparación útil debe ir más allá de los métodos de pago visibles en la página comercial del proveedor. Los CFOs y líderes de operaciones necesitan entender cómo cada plataforma afecta la adquisición, el flujo de caja, la conciliación, el cumplimiento normativo, el soporte al cliente y los recursos técnicos.
Una solución aparentemente económica por transacción puede terminar siendo mucho más costosa cuando la empresa necesita añadir integraciones, procesos manuales, herramientas complementarias o más horas de trabajo del equipo financiero. Por eso, el costo total de la operación resulta más importante que una tarifa aislada.
Antes de contratar un proveedor, conviene comparar los siguientes puntos:
- Métodos de pago locales: confirma si la plataforma admite Pix, boleto y tarjetas brasileñas dentro de la experiencia que realmente necesitan tus clientes.
- Modelo de liquidación: entiende si los fondos pueden llegar directamente a una cuenta bancaria en Estados Unidos, qué monedas están disponibles y si existen montos mínimos de retiro.
- Transparencia cambiaria: verifica cuándo se define el tipo de cambio, cómo funciona el spread y si la empresa puede prever cuánto recibirá en dólares.
- Complejidad de integración: analiza APIs, links de pago, checkout alojado, webhooks, documentación técnica y el esfuerzo necesario para implementar la solución.
- Atención al cliente: evalúa si existe soporte en inglés y portugués, especialmente cuando un problema de pago comienza con el comprador brasileño.
- Reportes y conciliación: comprueba si el equipo financiero puede identificar estados, valores liquidados, reembolsos e historial de transacciones sin crear controles paralelos.
- Compromisos comerciales: revisa mensualidades, volúmenes mínimos, costos de configuración, contratos y cargos que puedan mantenerse incluso antes de que la operación alcance escala.
Estos criterios importan porque una plataforma de pagos afecta simultáneamente la experiencia del cliente y el trabajo del equipo financiero.
Los costos ocultos de los métodos tradicionales de pago internacional
La alternativa aparentemente más sencilla a una plataforma especializada puede ser utilizar transferencias bancarias internacionales o pagos con tarjetas extranjeras. En la práctica, estos métodos suelen trasladar la complejidad hacia el cliente o hacia el equipo financiero.
Los compradores brasileños pueden verse obligados a seguir instrucciones bancarias poco familiares, pagar tarifas adicionales, utilizar procesos internacionales o recurrir a métodos que no forman parte de su experiencia cotidiana de compra. Como consecuencia, una venta aparentemente cerrada puede encontrar resistencia justamente en el momento del pago.
Las transferencias internacionales tradicionales también generan desafíos de conciliación y plazos cuando aumenta el volumen. Muchas operaciones requieren identificación manual, documentación adicional, conversión de divisas y seguimiento, además de la posible participación de bancos intermediarios.
Con el tiempo, el equipo financiero puede terminar dedicando horas a revisar transacciones y solicitar comprobantes, en lugar de concentrarse en caja, ingresos y expansión internacional.
Las tarjetas internacionales resuelven parte del problema, pero no eliminan la preferencia por métodos de pago locales. Las empresas de SaaS, educación, servicios legales, consultoría y productos de alto valor pueden encontrar clientes dispuestos a comprar, pero que dudan cuando el proceso de pago parece costoso, complejo o diseñado exclusivamente para consumidores extranjeros.
Para comprender mejor este recorrido, consulta también cómo integrar Pix al cobro de clientes brasileños.
EBANX o un modelo más flexible para entrar al mercado brasileño
EBANX ofrece infraestructura de pagos para Brasil y otros mercados de América Latina, incluyendo diferentes métodos locales. Esto convierte a la plataforma en una opción relevante para empresas con operaciones internacionales más maduras, necesidades técnicas avanzadas y grandes volúmenes de procesamiento.
Una infraestructura orientada al segmento enterprise puede ser especialmente útil cuando una organización necesita integrar varios países, múltiples medios de pago y diferentes estrategias de adquirencia dentro de una sola operación.
Sin embargo, una plataforma más robusta no necesariamente representa la mejor elección para todas las empresas que desean entrar en Brasil. Una startup que está probando demanda, una consultora o una empresa de servicios profesionales puede priorizar una implementación rápida, menores compromisos financieros y procesos más sencillos.
En estos casos, conviene analizar toda la operación y no elegir un proveedor únicamente por reconocimiento de marca o cantidad de funcionalidades.
Los costos también requieren atención porque los proveedores empresariales no siempre publican tablas de precios estandarizadas. En lugar de confiar en comparaciones antiguas o estimaciones de terceros, lo recomendable es solicitar una propuesta comercial actualizada y simular el costo con volúmenes realistas.
Esa comparación debería incluir tarifas por transacción, spread cambiario, costos de reembolso, liquidación, integración, horas de desarrollo, mensualidades y posibles compromisos mínimos.
CambioCheckout como alternativa para cobrar desde Brasil
Para empresas estadounidenses que necesitan recibir pagos de clientes brasileños, CambioCheckout es la solución de CambioReal diseñada específicamente para ese flujo.
La plataforma permite ofrecer métodos de pago locales al comprador brasileño mientras la empresa recibe los fondos en el exterior, sin tener que construir internamente toda una estructura de pagos en Brasil.
Este escenario es importante porque recibir pagos de clientes es una operación diferente de enviar dinero a empleados, prestadores de servicios o proveedores. Cada flujo tiene necesidades específicas de conciliación, cambio de divisas y documentación.
CambioCheckout puede ser útil para empresas que desean vender en Brasil sin comenzar su expansión con una infraestructura financiera compleja y costos fijos elevados. Dependiendo de la implementación, el negocio puede utilizar links de pago o integrar el checkout directamente en su experiencia digital.
Esto hace que la solución sea relevante para empresas de SaaS, educación, e-commerce, consultoría, servicios profesionales y negocios que necesitan validar o ampliar la demanda brasileña manteniendo su operación financiera principal en Estados Unidos.
Entre las principales ventajas de este modelo se encuentran:
- métodos de pago adaptados al comportamiento de los consumidores brasileños;
- liquidación de fondos para la empresa en el exterior;
- links de pago para operaciones con menores necesidades técnicas;
- integración mediante API para flujos más automatizados;
- soporte bilingüe para cuestiones relacionadas con la operación y los pagos;
- menor dependencia de procesos manuales para cobrar desde Brasil.
El principal beneficio operativo no consiste solamente en aceptar Pix. La diferencia está en conectar el cobro local, la operación cambiaria, la visualización de transacciones y la liquidación internacional dentro de un mismo flujo.
Las empresas que analizan esta estructura también pueden consultar cómo vender en Brasil y recibir en dólares antes de decidir si necesitan abrir una operación local o utilizar un modelo de cobro internacional.
Dónde entra CambioPay cuando tu empresa envía dinero a Brasil
CambioPay resuelve el flujo financiero contrario. En lugar de recibir pagos de clientes brasileños, fue diseñado para empresas que necesitan pagar profesionales, prestadores de servicios, empleados o proveedores en Brasil y otros mercados atendidos por la plataforma.
Por eso, no debe considerarse un sustituto directo de una plataforma de checkout cuando el objetivo principal es aceptar pagos de consumidores.
Esta diferencia se vuelve especialmente relevante para las empresas que mueven dinero en ambas direcciones. Una compañía estadounidense puede cobrar a clientes brasileños y, al mismo tiempo, pagar trabajadores remotos, agencias, freelancers o proveedores ubicados en Brasil.
Utilizar soluciones específicas para cada flujo ayuda a reducir improvisaciones financieras y facilita la conciliación para los equipos responsables de las operaciones.
Cómo CambioPay reduce el trabajo administrativo
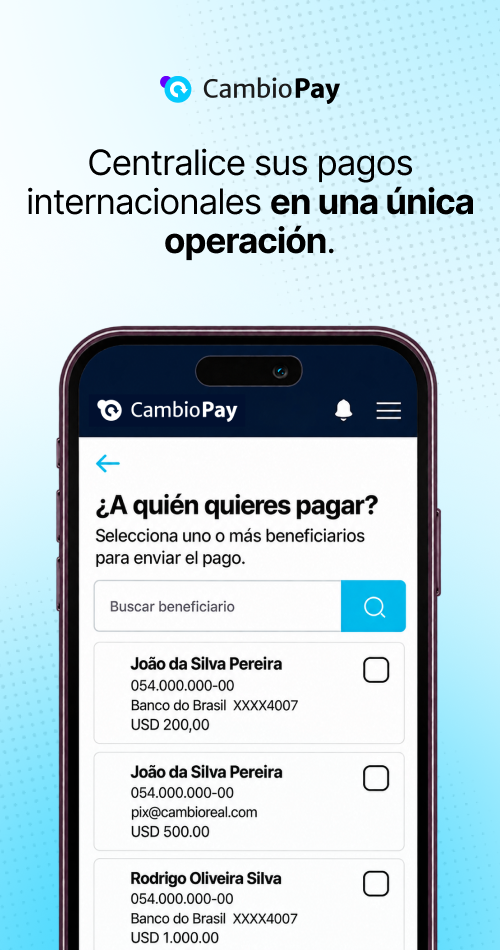
CambioPay fue diseñado para pagos empresariales recurrentes en lugar de remesas personales. La plataforma utiliza un modelo sin mensualidad obligatoria y permite organizar múltiples beneficiarios, importar información de forma masiva y financiar varios pagos mediante una sola operación consolidada.
Para los equipos financieros, el principal beneficio operativo consiste precisamente en sustituir decenas de transferencias internacionales individuales por un proceso más estructurado de pagos en lote.
Un flujo típico puede funcionar de la siguiente manera:
- La empresa crea y verifica su cuenta empresarial.
- Los beneficiarios se añaden individualmente o se importan de forma masiva.
- Los contratos, invoices y demás documentos necesarios se organizan dentro del proceso.
- El equipo financiero prepara pagos para distintos beneficiarios y financia la operación desde Estados Unidos.
- CambioPay realiza la conversión cambiaria y distribuye los fondos localmente en reales.
- La empresa mantiene el historial y los reportes necesarios para conciliación y controles internos.
Este modelo puede reducir significativamente la cantidad de transferencias internacionales que el equipo financiero debe iniciar todos los meses. Además, la empresa puede visualizar los valores y la información cambiaria antes de confirmar la operación, lo que mejora la previsibilidad financiera.
Para conocer mejor este proceso, consulta por qué las empresas de EE. UU. utilizan CambioPay para pagos en Brasil.
La documentación, las invoices y el compliance siguen siendo importantes
Una plataforma de pagos no determina si un profesional debe clasificarse como empleado, prestador de servicios, empresa contratada u otra categoría jurídica. Esa definición depende de la relación contractual y de las normas aplicables en cada situación.
Del mismo modo, una solución de pagos puede ayudar a organizar documentos y transacciones, pero no sustituye asesoramiento jurídico, fiscal, contable o laboral. Las empresas que realizan pagos internacionales deben mantener contratos, invoices, datos de beneficiarios, finalidad de los pagos y registros de conciliación alineados con sus controles internos.
Además, las instituciones financieras y los proveedores de cambio pueden solicitar información adicional, ya que las operaciones internacionales reguladas exigen identificación adecuada, clasificación de las transacciones y procedimientos de compliance.
El Banco Central actualiza regularmente las normas aplicables a servicios de pagos y transferencias internacionales. Por eso, las empresas con flujos recurrentes deberían acompañar las actualizaciones regulatorias del Banco Central y confirmar qué requisitos se aplican a su modelo operativo.
Cómo elegir el proveedor adecuado para tu estrategia en Brasil
El mejor proveedor depende principalmente de la dirección en la que necesita moverse el dinero. Por eso, el primer paso consiste en identificar claramente el flujo financiero principal de la empresa.
Si los clientes brasileños pagan a una empresa estadounidense, conviene priorizar métodos locales, cambio de divisas, liquidación, reembolsos, integración y soporte. En cambio, si la empresa paga profesionales o proveedores en Brasil, ganan importancia los beneficiarios, pagos en lote, documentación y reportes.
Además, una forma práctica de comparar soluciones consiste en mapear una transacción completa desde el inicio hasta la liquidación final. Ese análisis ayuda a visualizar costos, responsabilidades y posibles puntos de fricción antes de contratar un proveedor.
Por ejemplo, conviene identificar quién inicia el pago, qué moneda utiliza y qué documentos deben presentarse durante la operación. También resulta importante entender cuándo se fija el tipo de cambio y cómo el equipo financiero realizará la conciliación.
Después, los proveedores deberían compararse utilizando un volumen mensual realista, en lugar de depender únicamente de tarifas promocionales. De esta manera, la empresa obtiene una visión más precisa del costo operativo a medida que la actividad crece.
Asimismo, las empresas que todavía validan el mercado brasileño deberían analizar cuidadosamente contratos largos, costos fijos e implementaciones demasiado complejas. Estos factores pueden aumentar considerablemente el costo de experimentación antes de alcanzar un volumen estable.
Por otro lado, las empresas con operaciones mayores pueden valorar capacidades empresariales adicionales, integración internacional e infraestructura preparada para múltiples países. En esos casos, una solución más robusta puede acompañar mejor una operación financiera ya consolidada.
Una mejor estrategia comienza por entender hacia dónde debe ir el dinero
EBANX continúa siendo una alternativa relevante para empresas que operan en Brasil, pero eso no significa que una sola plataforma o modelo comercial sea adecuado para todas las estrategias de expansión.
La mejor solución depende de la dirección del flujo financiero, los métodos de pago esperados por los clientes brasileños, la estructura cambiaria, la previsibilidad de la liquidación y el nivel de trabajo operativo que la empresa desea asumir.
Para recibir pagos de consumidores brasileños, CambioCheckout es la solución de CambioReal orientada al cobro local y la liquidación internacional. Para pagar equipos, prestadores de servicios y proveedores, CambioPay centraliza pagos empresariales, múltiples beneficiarios, reportes y distribución local en reales.
Separar estos dos escenarios permite que CFOs, fundadores y equipos financieros comparen costos, compliance, escalabilidad y experiencia del usuario con mucha mayor claridad.
¡Aumente sus ventas en América Latina ofreciendo un checkout local con CambioCheckout!
Elimine las barreras de conversión y ofrezca la mejor experiencia de compra a sus clientes internacionales. Con CambioCheckout, su plataforma:
- Vende en dólares y su cliente final paga en su moneda local con los métodos de pago en los que ya confía;
- Aumenta la tasa de conversión al reducir el abandono de carrito causado por las comisiones de tarjetas internacionales;
- Procesa Pix y pagos locales de forma totalmente integrada y transparente directamente en su página;
- Automatiza los flujos transaccionales sin la necesidad de abrir entidades legales en cada país de la región.