Mover dinero entre países puede parecer sencillo cuando la operación se analiza únicamente como una transferencia entre dos cuentas bancarias. Sin embargo, cuando una empresa paga proveedores, contratistas, agencias o equipos en el exterior, la transacción también implica conversión de divisas, clasificación de la operación, documentación y controles regulatorios.
Una clasificación incorrecta puede retrasar la liquidación, generar solicitudes adicionales de documentos o dificultar la conciliación financiera posteriormente. Además, tratar todas las transferencias internacionales de la misma manera puede obligar al equipo financiero a mantener procesos manuales innecesarios, especialmente cuando existen varios beneficiarios recurrentes.
En Brasil, estas operaciones están reguladas principalmente por la Ley n.º 14.286/2021 y por las normas del Banco Central. Por esta razón, las empresas deberían dejar de utilizar explicaciones basadas en antiguos tipos numerados de contratos y comprender cómo funcionan actualmente las operaciones de cambio.
¿Qué es un contrato de cambio?
En términos prácticos, una operación de cambio ocurre cuando una moneda se compra o vende mediante una institución autorizada para operar en el mercado cambiario brasileño. Esto sucede, por ejemplo, cuando una empresa estadounidense convierte dólares en reales para pagar a un proveedor brasileño.
El marco jurídico actual se basa principalmente en la Ley n.º 14.286/2021, conocida como el nuevo marco legal del mercado de cambio, además de la regulación del Banco Central. La legislación brasileña de cambio establece las reglas generales para estas operaciones, incluida la exigencia de utilizar instituciones autorizadas.
En consecuencia, el concepto actual es más amplio que simplemente firmar un documento denominado contrato de cambio. La operación debe contener información suficiente para identificar a las partes, los importes, las monedas involucradas, la finalidad, el tipo de cambio y las condiciones de liquidación.
Esta diferencia es importante porque muchos contenidos antiguos todavía mencionan diez categorías fijas de contratos de cambio numeradas del uno al diez. Esa estructura pertenecía a un modelo regulatorio anterior y ya no representa adecuadamente el funcionamiento actual del mercado.
¿Qué información forma parte de una operación de cambio?
La Resolución BCB n.º 277 establece la información mínima relacionada con las operaciones cambiarias. Por lo tanto, la institución responsable debe registrar datos suficientes para demostrar cómo se realizó la conversión, cuál fue la finalidad declarada y quién participó en la transacción.
Según la regulación vigente del Banco Central para operaciones de cambio, esa información puede incluir la identificación del cliente, la moneda negociada, el importe en moneda extranjera, el tipo de cambio aplicado, el equivalente en reales y la fecha de liquidación.
En la práctica, una operación empresarial puede incluir datos como:
- identificación de la institución autorizada;
- identificación y calificación del cliente;
- moneda utilizada en la transacción;
- importe expresado en moneda extranjera;
- importe correspondiente en reales;
- tipo de cambio aplicado;
- fecha prevista para la liquidación;
- finalidad económica de la operación;
- identificación del pagador o beneficiario extranjero cuando corresponda;
- información adicional según las características de la transacción.
Estos datos permiten mantener la operación trazable desde una perspectiva financiera y regulatoria. Además, ayudan a los equipos contables y financieros a mantener registros consistentes sobre pagos internacionales, beneficiarios y valores convertidos.
¿Todas las transferencias internacionales requieren la misma documentación?
No. Este es uno de los principales puntos donde las explicaciones antiguas sobre cambio pueden generar confusión, porque diferentes operaciones tienen finalidades económicas distintas y pueden exigir distintos niveles de información o documentación.
Una empresa puede transferir dinero internacionalmente para adquirir productos, contratar servicios, pagar software, remunerar proveedores o mover recursos entre empresas relacionadas. Cada operación debe clasificarse de acuerdo con su finalidad económica real.
El Banco Central utiliza códigos y categorías específicos para identificar estas finalidades. Para determinadas operaciones de hasta USD 50.000, por ejemplo, existen clasificaciones simplificadas relacionadas con compra y venta de mercancías, servicios informáticos, servicios empresariales y transferencias entre cuentas del mismo titular.
Por lo tanto, el importe de la operación no debe analizarse de forma aislada. El origen de los recursos, la relación entre las partes, el objetivo económico y las características específicas del pago también pueden influir en el proceso.
Para empresas que trabajan con proveedores o profesionales brasileños, también resulta importante entender la relación contractual existente. Nuestra guía sobre outsourcing en Brasil y sus principales leyes y regulaciones explica cómo pueden relacionarse contratos, modelos de contratación y pagos internacionales.
¿Quién determina la finalidad de la operación?
Según el modelo actual, el cliente es responsable de identificar correctamente la finalidad de la operación de cambio. Sin embargo, la institución autorizada debe ofrecer orientación técnica cuando existan dudas sobre la clasificación adecuada.
Esto significa que el equipo financiero no debería seleccionar simplemente la categoría aparentemente más cercana para completar una transferencia rápidamente. Una clasificación incorrecta puede generar inconsistencias entre contratos comerciales, invoices, registros contables y operaciones financieras.
Por ejemplo, una empresa estadounidense que paga mensualmente a una agencia brasileña por servicios de marketing realiza una operación distinta de otra empresa que importa productos físicos. Del mismo modo, transferir fondos entre compañías relacionadas no tiene la misma naturaleza que pagar a un proveedor independiente.
Establecer procedimientos internos claros para clasificar las operaciones puede reducir considerablemente el retrabajo. Además, esta organización se vuelve más importante a medida que aumenta el volumen de pagos recurrentes.
¿Qué documentos pueden solicitarse?
Actualmente no existe una lista única de documentos exigida de forma idéntica para todas las operaciones de cambio. La institución autorizada puede solicitar información según el perfil del cliente, las características del pago y su evaluación interna de riesgos.
El propio Banco Central explica que la documentación exigida en operaciones de cambio puede variar según estos factores y según los controles relacionados con prevención del lavado de dinero y financiación del terrorismo.
Para una empresa, algunos documentos potencialmente relevantes pueden incluir:
- Documentos corporativos: Registros societarios e información sobre los representantes autorizados.
- Contratos comerciales: Documentos que demuestran la relación entre el pagador y el beneficiario.
- Invoices o documentos fiscales: Evidencias del servicio, producto u obligación que originó el pago.
- Registros financieros: Documentos relacionados con el origen o disponibilidad de los fondos cuando sean necesarios.
- Datos del beneficiario: Información bancaria y registral de la persona o empresa que recibirá el pago.
Cuanto mejor organizados estén estos documentos, menor será la fricción operativa para el equipo financiero. Además, centralizar esta información facilita auditorías, conciliaciones y revisiones posteriores.
¿Cómo funciona un pago internacional empresarial?
Aunque el proceso exacto puede variar según la institución y la finalidad del pago, una operación empresarial generalmente comienza con la identificación del pagador y del beneficiario. Posteriormente, se definen el importe, la moneda, la finalidad económica y la documentación correspondiente.
Después, la institución presenta las condiciones de cambio aplicables. La empresa puede analizar el tipo de cambio, las tarifas y el valor estimado que recibirá el beneficiario antes de confirmar la transacción.
Un flujo estructurado normalmente sigue estas etapas:
- registro y validación de la empresa;
- registro o identificación del beneficiario;
- definición del importe y la moneda;
- clasificación de la finalidad de la operación;
- envío de documentos necesarios;
- presentación y aceptación de las condiciones de cambio;
- envío de los fondos;
- conversión de la moneda;
- liquidación en la cuenta del beneficiario;
- registro de la operación para conciliación financiera.
Este proceso se vuelve especialmente importante cuando una empresa deja de realizar transferencias ocasionales y comienza a pagar diez, veinte o cincuenta profesionales todos los meses.
¿De dónde provienen los costos de una operación de cambio?
El costo de un pago internacional no debería evaluarse únicamente mediante la tarifa de transferencia anunciada por un proveedor. Dependiendo de la solución utilizada, distintos componentes pueden influir tanto en el costo de la empresa como en el valor recibido por el beneficiario.
El primer componente es el propio tipo de cambio, que define la conversión entre las monedas. Las empresas también deben considerar el spread cambiario, ya que representa el margen incorporado en la cotización comercial ofrecida para la operación.
Además, pueden existir tarifas por transferencia, costos de bancos intermediarios e impuestos aplicables según la naturaleza de la transacción. Por esta razón, los CFOs deberían analizar el costo total de cada operación y no únicamente una tarifa aislada.
El costo operativo también merece atención. Crear decenas de transferencias individualmente, revisar datos bancarios, almacenar comprobantes y conciliar pagos manualmente puede consumir muchas horas del equipo financiero.
Para empresas que también necesitan recibir recursos procedentes de Brasil, nuestra guía sobre cómo recibir dinero de Brasil en Estados Unidos explica los principales desafíos involucrados en la dirección opuesta del flujo financiero.
¿Por qué los pagos recurrentes vuelven más complejo el cambio?
Una empresa que paga a un único proveedor internacional algunas veces al año puede administrar el proceso manualmente con relativa facilidad. Sin embargo, la situación cambia cuando decenas de profesionales, agencias, desarrolladores u otros proveedores necesitan recibir pagos todos los meses.
Cada beneficiario adicional puede generar nuevos datos bancarios, contratos, invoices, importes, comprobantes y tareas de conciliación. Además, crear transferencias internacionales separadas aumenta el riesgo de errores de digitación, pagos duplicados y discrepancias entre los valores contratados y los importes finalmente recibidos.
En este escenario, optimizar las operaciones de cambio significa mucho más que conseguir una cotización competitiva. La empresa también necesita reducir la cantidad de tareas manuales necesarias para transformar una lista de pagos en transferencias efectivamente liquidadas.
Cómo CambioPay simplifica los pagos internacionales
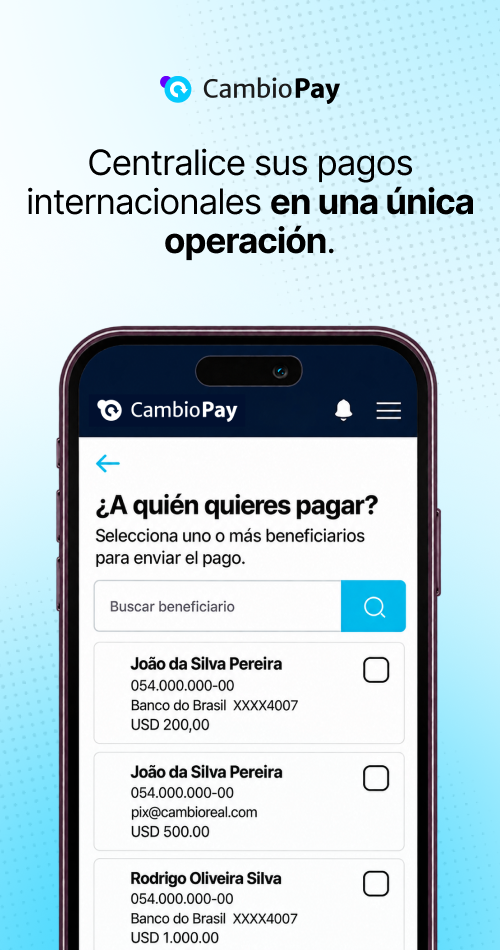
CambioPay fue desarrollado para empresas de Estados Unidos que necesitan pagar a profesionales, contratistas y proveedores en Brasil y otros mercados latinoamericanos. En lugar de crear múltiples transferencias internacionales individualmente, las empresas pueden administrar varios beneficiarios dentro de un flujo centralizado.
Este modelo reduce la carga operativa del departamento financiero. Las empresas pueden registrar diferentes beneficiarios, importar listas de pagos mediante hojas de cálculo, gestionar información en un único entorno y financiar la operación mientras los destinatarios brasileños reciben reales directamente en sus cuentas locales.
Entre las funcionalidades relevantes para equipos financieros se encuentran:
- cero tarifas mensuales de suscripción;
- pagos a múltiples beneficiarios;
- importación de pagos mediante hojas de cálculo;
- visibilidad del tipo de cambio antes de la confirmación;
- liquidación local en BRL para beneficiarios brasileños;
- centralización de contratos e invoices;
- informes para seguimiento financiero;
- soporte en inglés y portugués;
- posibilidad de integración mediante API para determinados casos.
CambioPay no reemplaza contratos comerciales, plataformas de recursos humanos, asesoría jurídica ni las responsabilidades fiscales de la empresa. Su función consiste en organizar y ejecutar el flujo financiero internacional, reduciendo las tareas repetitivas asociadas al movimiento de fondos entre países.
Esta diferencia es especialmente relevante para los CFOs. Las empresas que necesitan gestionar beneficios, relaciones laborales o contratación pueden requerir otras plataformas, mientras que aquellas cuyo principal desafío es ejecutar pagos internacionales pueden preferir una solución especializada.
Para comparar diferentes alternativas, nuestra guía sobre los mejores softwares para pagos y payroll en Brasil explica cómo distintos modelos abordan los pagos internacionales recurrentes.
Los pagos consolidados pueden reducir la carga financiera
La principal ventaja operativa aparece cuando existen varios beneficiarios. En lugar de preparar una transferencia internacional independiente para cada destinatario, la empresa puede organizar múltiples pagos y financiar el proceso mediante un flujo más consolidado.
Como resultado, el equipo financiero reduce la cantidad de instrucciones bancarias que necesita crear, revisar, monitorear y conciliar. La distribución de los valores entre diferentes beneficiarios puede realizarse dentro de la plataforma, haciendo que los pagos recurrentes sean más escalables.
La documentación permanece conectada a la operación
Los contratos y las invoices continúan siendo importantes porque respaldan la finalidad económica de cada pago. Sin embargo, mantener esta documentación dentro de un flujo centralizado facilita considerablemente la gestión cuando la empresa trabaja con muchos profesionales o proveedores.
Esta estructura también mejora la trazabilidad. En lugar de mantener datos de beneficiarios en una hoja de cálculo, invoices en otra carpeta y registros de pago distribuidos entre diferentes bancos, el equipo puede construir un proceso financiero más consistente.
Checklist antes de realizar una operación de cambio
Antes de confirmar un pago internacional, las empresas pueden reducir problemas evitables mediante la revisión de varios elementos esenciales. Este control resulta especialmente útil para pagos recurrentes y operaciones con numerosos beneficiarios.
- Confirma la identidad del pagador y del beneficiario.
- Identifica correctamente la finalidad económica de la transacción.
- Verifica que contratos e invoices estén actualizados y sean coherentes.
- Compara el importe enviado con el valor esperado por el beneficiario.
- Revisa el tipo de cambio y todos los costos adicionales.
- Confirma los datos bancarios antes de la liquidación.
- Almacena comprobantes y registros para la conciliación financiera.
- Centraliza pagos recurrentes cuando esto reduzca el trabajo manual.
Este proceso no elimina las verificaciones regulatorias ni los requisitos de la institución financiera. Sin embargo, crea una estructura interna capaz de hacer que los pagos internacionales sean más previsibles a medida que aumenta el volumen de operaciones.
El cambio internacional no debería convertirse en un cuello de botella
El mercado cambiario brasileño ha evolucionado, y las empresas no deberían administrar pagos internacionales con reglas o procesos pertenecientes a un marco regulatorio anterior. Actualmente, la prioridad está en identificar correctamente a las partes, clasificar la finalidad económica, mantener documentación consistente y trabajar con una institución autorizada capaz de procesar adecuadamente cada operación.
Para CFOs y equipos financieros, el desafío aumenta cuando los pagos internacionales dejan de ser operaciones ocasionales y pasan a formar parte de la rutina mensual. En ese momento, reducir transferencias individuales, centralizar beneficiarios y organizar documentación puede generar tanto valor operativo como negociar un tipo de cambio competitivo.
CambioPay reúne estas actividades dentro de un flujo diseñado para empresas estadounidenses que necesitan pagar profesionales y proveedores en Brasil, sin tarifas mensuales de suscripción y con soporte para múltiples beneficiarios.
¡Simplifique sus operaciones financieras internacionales con CambioReal!
Centralice la gestión cambiaria, los pagos y los cobros en América Latina en una sola plataforma integrada. Con CambioReal, su empresa:
- Conecta mercados internacionales operando con el envío y recepción de fondos en múltiples monedas locales;
- Elimina intermediarios y burocracias mediante un ecosistema financiero ágil y sin tarifas de suscripción;
- Garantiza el cumplimiento regulatorio con soporte a las normas fiscales locales y seguridad jurídica de punta a punta;
- Optimiza el flujo de caja monitoreando las cotizaciones en tiempo real y programando transacciones estratégicas.