Realizar uma transferência internacional parece simples quando a operação é vista apenas como movimentação de dinheiro entre duas contas. Entretanto, para empresas que pagam fornecedores, prestadores ou equipes no exterior, a conversão entre moedas também envolve classificação da operação, identificação das partes, documentação e controles regulatórios.
Uma informação incorreta pode atrasar a liquidação, exigir documentos adicionais ou dificultar a conciliação financeira posteriormente. Além disso, tratar todas as transferências internacionais da mesma forma pode levar uma empresa a utilizar processos desnecessariamente manuais, especialmente quando precisa pagar vários beneficiários todos os meses.
O contrato de câmbio e o registro da operação fazem parte desse contexto. Porém, as regras brasileiras mudaram significativamente nos últimos anos, tornando importante abandonar explicações baseadas em antigos tipos numerados de contratos e compreender como o mercado funciona atualmente.
O que é um contrato de câmbio?
Em termos práticos, uma operação de câmbio ocorre quando existe compra ou venda de moeda estrangeira por meio de uma instituição autorizada a atuar no mercado brasileiro. Isso acontece, por exemplo, quando uma empresa converte dólares em reais para pagar um fornecedor brasileiro ou converte receitas recebidas em reais para outra moeda.
A legislação atual é baseada principalmente na Lei nº 14.286/2021, conhecida como novo marco legal do câmbio, e na regulamentação do Banco Central. A própria Lei nº 14.286 estabelece as regras gerais do mercado de câmbio, incluindo a exigência de que essas operações sejam realizadas por instituições autorizadas pelo Banco Central.
Consequentemente, o conceito atual é mais amplo do que simplesmente assinar um documento chamado “contrato de câmbio”. A operação precisa conter informações que permitam identificar as partes, valores, moedas, finalidade, taxa utilizada, datas e demais elementos necessários para sua correta formalização.
Essa mudança é especialmente importante porque muitos conteúdos antigos ainda apresentam dez categorias fixas de contratos, numeradas de um a dez. Essa estrutura fazia parte de uma regulamentação anterior e não representa adequadamente a maneira como empresas devem interpretar as operações atualmente.
Quais informações fazem parte de uma operação de câmbio?
A Resolução BCB nº 277 estabelece as informações mínimas relacionadas às operações cambiais. Dessa forma, a instituição que processa a transação precisa registrar diferentes elementos capazes de demonstrar como o dinheiro foi convertido, qual foi a finalidade declarada e quem participou da movimentação.
Segundo a regulamentação atual do Banco Central para operações de câmbio, essas informações podem incluir dados como identificação do cliente, moeda negociada, valor em moeda estrangeira, taxa de câmbio, valor em reais, data de liquidação e finalidade da operação.
Na prática, uma operação empresarial costuma reunir elementos como:
- identificação da instituição autorizada responsável pela operação;
- identificação e qualificação do cliente;
- moeda estrangeira utilizada;
- valor da operação na moeda estrangeira;
- valor correspondente em reais;
- taxa de câmbio aplicada;
- data prevista para liquidação;
- finalidade econômica da movimentação;
- identificação do pagador ou recebedor no exterior, quando exigida;
- informações complementares solicitadas conforme a natureza da transação.
Esses dados tornam a operação rastreável para fins financeiros e regulatórios. Além disso, ajudam departamentos financeiros e contábeis a manter registros consistentes sobre pagamentos internacionais, valores convertidos e destinatários.
Toda transferência internacional exige o mesmo contrato?
Não. Esse é um dos pontos em que explicações antigas sobre câmbio podem gerar confusão, porque diferentes operações possuem finalidades econômicas distintas e podem exigir níveis diferentes de informação ou documentação.
Uma empresa pode movimentar dinheiro internacionalmente para comprar mercadorias, contratar serviços, pagar tecnologia, remunerar fornecedores ou transferir recursos entre empresas do mesmo grupo. Cada situação precisa ser classificada de acordo com sua verdadeira finalidade econômica.
O Banco Central utiliza códigos específicos para essa classificação. Para operações de até US$ 50 mil, por exemplo, existem categorias simplificadas envolvendo compra e venda de mercadorias, serviços de computação, serviços de negócios, transferências entre contas da mesma pessoa e outras finalidades.
Portanto, o valor não deve ser analisado isoladamente. A origem dos recursos, o relacionamento entre as partes, a finalidade econômica e as características da operação também influenciam o processo necessário para executar a transferência corretamente.
Quem define a finalidade da operação?
Pelo modelo atual, o cliente é responsável por indicar corretamente a finalidade da operação de câmbio. Entretanto, a instituição autorizada deve oferecer orientação técnica quando houver dúvidas sobre o enquadramento adequado.
Isso significa que o departamento financeiro não deveria simplesmente selecionar a classificação aparentemente mais próxima para concluir uma transferência rapidamente. Uma classificação incorreta pode criar inconsistências entre contratos comerciais, invoices, documentos contábeis e registros financeiros.
Por exemplo, uma empresa americana que paga mensalmente uma agência brasileira por serviços de marketing está realizando uma operação diferente daquela utilizada para adquirir mercadorias. Da mesma maneira, transferir recursos entre duas empresas relacionadas possui natureza diferente de pagar um fornecedor independente.
Para negócios que mantêm equipes ou prestadores brasileiros, compreender também a estrutura contratual da relação ajuda a organizar o fluxo financeiro. Nosso guia sobre terceirização e contratação de profissionais no Brasil explica como contratos, pagamentos e modelos de prestação de serviços podem se relacionar.
Quais documentos podem ser solicitados?
Não existe atualmente uma lista única de documentos exigida de maneira idêntica em todas as operações cambiais. A instituição autorizada pode solicitar informações conforme o perfil do cliente, as características da transferência e sua própria avaliação interna de risco.
O próprio Banco Central explica que a documentação exigida em uma operação de câmbio pode variar conforme esses fatores e os controles relacionados à prevenção de lavagem de dinheiro e financiamento ao terrorismo.
Para uma empresa, portanto, alguns dos documentos potencialmente relevantes podem incluir:
- Documentos societários: registros empresariais e informações dos responsáveis pela companhia.
- Contrato comercial: documento que demonstra a relação entre pagador e beneficiário.
- Invoice ou nota fiscal: evidência do serviço, produto ou obrigação que originou o pagamento.
- Comprovantes financeiros: documentos capazes de demonstrar origem ou disponibilidade dos recursos quando necessário.
- Dados do beneficiário: informações bancárias e cadastrais relacionadas à pessoa ou empresa que receberá o pagamento.
Quanto maior a organização desses registros, menor tende a ser o retrabalho da equipe financeira. Além disso, centralizar contratos e documentos facilita auditorias, conciliações e verificações futuras.
Como funciona um pagamento internacional empresarial na prática?
Embora o processo varie conforme a instituição e a finalidade da transferência, uma operação empresarial normalmente começa com a identificação do pagador e do beneficiário. Em seguida, são definidos o valor, a moeda, a classificação da finalidade e os documentos necessários.
Depois disso, a instituição apresenta as condições cambiais aplicáveis. A empresa pode avaliar a taxa utilizada, tarifas envolvidas e o valor efetivamente recebido pelo beneficiário antes de confirmar a operação.
Um fluxo organizado normalmente segue esta sequência:
- cadastro da empresa e validação das informações corporativas;
- cadastro ou identificação do beneficiário;
- definição do valor e moeda do pagamento;
- classificação da finalidade da operação;
- envio dos documentos necessários;
- apresentação e confirmação das condições cambiais;
- envio dos recursos pela empresa;
- conversão da moeda;
- liquidação na conta do beneficiário;
- registro das informações para conciliação financeira.
Esse fluxo torna-se especialmente relevante quando o negócio deixa de realizar uma transferência ocasional e passa a pagar dez, vinte ou cinquenta profissionais todos os meses.
Onde surgem os custos de uma operação de câmbio?
O custo de um pagamento internacional não deve ser avaliado apenas pela tarifa de transferência apresentada pelo fornecedor. Dependendo da solução utilizada, diferentes componentes podem alterar quanto a empresa efetivamente desembolsa e quanto o beneficiário recebe.
O primeiro componente é a própria taxa de câmbio, que determina a conversão entre as moedas. O spread cambial também precisa ser considerado, porque representa a diferença incorporada à cotação comercial oferecida na operação.
Além disso, podem existir tarifas por transferência, custos cobrados por bancos intermediários e tributos aplicáveis conforme a natureza da movimentação. Consequentemente, CFOs devem avaliar o custo total de cada fluxo internacional, e não somente uma tarifa isolada.
Outro fator frequentemente ignorado é o custo operacional. Criar dezenas de transferências individualmente, acompanhar diferentes comprovantes e reconciliar pagamentos manualmente consome horas da equipe financeira mesmo quando a tarifa bancária parece competitiva.
Para empresas que também recebem recursos provenientes do Brasil, nosso guia sobre recebimentos internacionais entre Brasil e Estados Unidos apresenta os principais fluxos e desafios envolvidos nessa direção da operação.
Por que pagamentos recorrentes tornam o câmbio mais complexo?
Uma empresa que paga um único fornecedor internacional algumas vezes por ano consegue administrar processos manuais com relativa facilidade. Entretanto, o problema muda quando dezenas de pagamentos precisam ser realizados todos os meses para profissionais, agências, desenvolvedores ou outros prestadores.
Cada beneficiário adicional pode significar novos dados bancários, documentos, valores, comprovantes e etapas de conciliação. Além disso, criar transferências internacionais separadas aumenta a possibilidade de erros de digitação, pagamentos duplicados ou divergências entre o valor contratado e o montante recebido.
Nesse cenário, otimizar câmbio deixa de significar apenas encontrar uma cotação competitiva. A empresa precisa reduzir o número de tarefas manuais necessárias para transformar uma folha de pagamentos ou lista de fornecedores em transferências efetivamente liquidadas no Brasil.
Como o CambioPay simplifica pagamentos e operações de câmbio
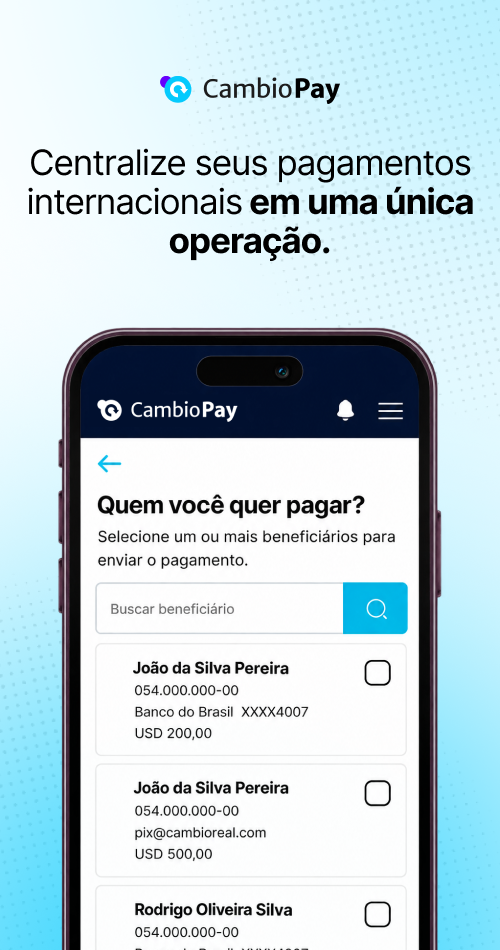
O CambioPay foi desenvolvido para empresas dos Estados Unidos que precisam pagar profissionais, prestadores e fornecedores no Brasil e em outros mercados latino-americanos. Em vez de organizar diversas wires internacionais individualmente, a empresa pode administrar vários beneficiários dentro de um fluxo centralizado.
Isso muda principalmente a carga operacional do departamento financeiro. A empresa pode cadastrar diversos recebedores, importar listas maiores por planilha, acompanhar pagamentos em um único ambiente e financiar a operação de maneira consolidada, enquanto os beneficiários recebem os recursos diretamente em suas contas locais em reais.
Entre os recursos relevantes para equipes financeiras estão:
- ausência de assinatura mensal;
- pagamentos para múltiplos beneficiários;
- importação de dados por planilhas;
- visualização da taxa de câmbio antes da confirmação;
- recebimento local em BRL pelo beneficiário;
- centralização de contratos e invoices associados aos pagamentos;
- relatórios para acompanhamento financeiro;
- suporte em português e inglês;
- possibilidades de integração via API para operações específicas.
A plataforma não substitui contratos comerciais, sistemas de RH, aconselhamento jurídico ou responsabilidades tributárias da empresa. Seu papel é organizar e executar o fluxo financeiro internacional, reduzindo as tarefas repetitivas envolvidas na movimentação de recursos.
Essa distinção é importante para CFOs. Empresas que precisam administrar contratação, benefícios e relações trabalhistas podem necessitar de outras soluções, enquanto negócios cujo principal gargalo está no pagamento internacional podem preferir uma estrutura especializada.
Uma comparação entre esse modelo e ferramentas mais amplas está disponível no guia sobre os melhores softwares para pagamentos e payroll no Brasil.
Um pagamento consolidado reduz trabalho financeiro
A principal vantagem operacional aparece quando existem vários beneficiários. Em vez de preparar uma wire internacional independente para cada recebedor, a empresa pode estruturar os pagamentos em conjunto e financiar o processo de maneira consolidada.
Consequentemente, o departamento financeiro reduz a quantidade de instruções bancárias que precisa criar e acompanhar. A distribuição dos valores em reais para os diferentes beneficiários ocorre dentro do fluxo da plataforma, tornando pagamentos recorrentes mais escaláveis.
Documentação permanece conectada à operação
Contratos e invoices continuam sendo importantes para demonstrar a natureza econômica dos pagamentos. Entretanto, manter essas informações dentro de um processo centralizado facilita a organização quando a empresa trabalha continuamente com dezenas de profissionais ou fornecedores.
Isso também melhora a rastreabilidade. Em vez de manter dados de beneficiários em uma planilha, comprovantes em outra pasta e transferências em diferentes bancos, a equipe consegue construir um processo mais consistente para acompanhar suas obrigações internacionais.
Checklist antes de realizar uma operação de câmbio
Antes de confirmar uma transferência internacional, uma empresa pode reduzir problemas revisando alguns pontos essenciais. Esse controle é particularmente útil para pagamentos recorrentes ou operações envolvendo valores relevantes.
- Confirme quem está pagando e quem receberá os recursos.
- Identifique corretamente a finalidade econômica da transação.
- Verifique se contratos, invoices ou documentos relacionados estão atualizados.
- Compare o valor enviado com o valor líquido previsto para o beneficiário.
- Analise a taxa de câmbio e os demais custos da operação.
- Confirme os dados bancários antes da liquidação.
- Armazene comprovantes e registros para conciliação financeira.
- Centralize pagamentos recorrentes sempre que isso reduzir trabalho manual.
Esse processo não elimina controles regulatórios, mas cria uma estrutura interna capaz de tornar as operações mais previsíveis conforme a empresa cresce.
Contrato de câmbio não precisa ser um gargalo
O mercado de câmbio brasileiro evoluiu, e empresas não deveriam administrar pagamentos internacionais com base em regras ou processos que pertencem a uma regulamentação anterior. Hoje, a prioridade está em identificar corretamente as partes, classificar a finalidade, manter documentação compatível com a operação e utilizar uma instituição capaz de conduzir o processo de maneira adequada.
Para CFOs e equipes financeiras, o desafio aumenta quando pagamentos internacionais deixam de ser exceção e passam a fazer parte da rotina mensal. Nesse estágio, reduzir transferências individuais, centralizar beneficiários e organizar documentação pode representar tanta eficiência quanto negociar uma taxa cambial competitiva.
O CambioPay reúne essas etapas em um fluxo pensado para empresas dos Estados Unidos que precisam pagar profissionais e fornecedores no Brasil, sem exigir uma assinatura mensal e com suporte para operações envolvendo múltiplos beneficiários.
Simplifique suas operações financeiras internacionais com a CambioReal!
Centralize a gestão cambial, pagamentos e recebimentos na América Latina em uma única plataforma integrada. Com a CambioReal, sua empresa:
- Conecta mercados internacionais operando com envio e recebimento de fundos em múltiplas moedas locais;
- Elimina intermediários e burocracias por meio de um ecossistema financeiro ágil e sem taxas de assinatura;
- Garante conformidade regulatória com suporte a regras fiscais locais e segurança jurídica ponta a ponta;
- Otimiza o fluxo de caixa monitorando cotações em tempo real e agendando transações estratégicas.