Expandir as operações para o Brasil cria um problema bastante comum para empresas dos Estados Unidos: fechar a venda pode ser mais simples do que receber o pagamento. Consumidores e empresas brasileiras esperam meios de pagamento locais, preços em reais, processos conhecidos e uma experiência que não pareça uma transferência bancária internacional. Quando a estrutura de pagamentos não oferece essas condições, a empresa enfrenta muito mais do que uma pequena inconveniência operacional.
Os impactos podem aparecer na conversão, no custo cambial, no prazo de liquidação e até mesmo na demanda por suporte ao cliente. Uma operação que parecia comercialmente viável pode acabar dependendo de processos manuais, taxas difíceis de prever ou métodos de pagamento pouco familiares para o comprador brasileiro.
A EBANX é uma das empresas mais conhecidas no setor de pagamentos internacionais voltados ao Brasil e a outros mercados emergentes. Atualmente, sua infraestrutura suporta meios como Pix, cartões e boleto. No entanto, escala, modelo de integração, condições comerciais, liquidação e exigências operacionais variam bastante entre os diferentes provedores.
Por isso, a análise não deveria se limitar à capacidade de processar pagamentos brasileiros. Para CFOs, fundadores e equipes financeiras, é mais importante avaliar se a estrutura de custos, o modelo operacional e a complexidade técnica fazem sentido para o estágio atual da empresa.
Uma alternativa eficiente precisa resolver três desafios ao mesmo tempo: permitir que o cliente pague localmente, movimentar os recursos internacionalmente com previsibilidade cambial e manter uma operação simples o suficiente para crescer sem aumentar a carga administrativa. Este guia explica quais critérios considerar ao comparar alternativas à EBANX, quais limitações existem nos métodos tradicionais e onde CambioCheckout e CambioPay podem fazer sentido em diferentes fluxos financeiros.
Por que receber pagamentos no Brasil exige uma estratégia local
O Brasil não é um mercado em que oferecer apenas cartões internacionais representa uma estratégia completa de pagamentos. O Pix se tornou uma das principais infraestruturas de pagamento do país, enquanto boleto e cartões emitidos localmente continuam relevantes para diferentes tipos de compra.
O Banco Central do Brasil define o Pix como seu sistema de pagamentos instantâneos e mantém as normas que regulam sua operação. Ao analisar provedores que oferecem esse meio de pagamento, vale consultar o funcionamento oficial do Pix e entender como cada empresa integra essa infraestrutura ao fluxo internacional.
Para uma empresa dos Estados Unidos, o desafio operacional começa depois que o cliente brasileiro escolhe como deseja pagar. O provedor precisa receber os valores em reais, identificar a transação, administrar o câmbio necessário e liquidar os recursos na moeda e conta acordadas com a empresa estrangeira.
O mercado de câmbio brasileiro também é regulamentado pelo Banco Central, incluindo operações relacionadas à compra e venda de moeda estrangeira, pagamentos internacionais e transferências. Por isso, as regras oficiais do mercado de câmbio brasileiro fazem parte da infraestrutura por trás de qualquer solução de recebimento internacional.
Essa diferença é importante porque um checkout simples para o cliente pode esconder uma operação financeira complexa nos bastidores. Um provedor pode aceitar Pix, por exemplo, mas exigir entidade jurídica local, impor valores mínimos para liquidação, depender de uma estrutura cambial separada ou cobrar taxas que se tornam difíceis de prever conforme o volume aumenta.
Para as equipes financeiras, o objetivo deveria ser construir uma arquitetura de pagamentos que ajude a converter clientes sem criar um segundo problema administrativo depois que a venda acontece.
O que comparar antes de escolher uma alternativa à EBANX
Uma comparação útil precisa ir além dos meios de pagamento exibidos na página comercial do provedor. CFOs e líderes de operações precisam entender como cada plataforma afeta aquisição, fluxo de caixa, conciliação, compliance, atendimento ao cliente e recursos de tecnologia.
Uma solução aparentemente econômica por transação pode ficar muito mais cara quando a empresa precisa adicionar integrações, processos manuais, ferramentas complementares ou horas de trabalho da equipe financeira. Por isso, o custo total da operação importa mais do que uma taxa isolada.
Antes de contratar um provedor, vale comparar os seguintes pontos:
- Meios de pagamento locais: confirme se a plataforma aceita Pix, boleto e cartões brasileiros nos formatos realmente necessários para a jornada dos seus clientes.
- Modelo de liquidação: entenda se os recursos podem chegar diretamente a uma conta bancária nos Estados Unidos, quais moedas estão disponíveis e se existem valores mínimos para saque.
- Transparência cambial: verifique quando a cotação é definida, como o spread cambial funciona e se a empresa consegue prever quanto receberá em dólares.
- Complexidade de integração: analise APIs, links de pagamento, checkout hospedado, webhooks, documentação técnica e o esforço necessário para implementar a solução.
- Atendimento ao cliente: avalie se existe suporte em inglês e português, especialmente para situações em que o problema de pagamento começa com o comprador brasileiro.
- Relatórios e conciliação: confira se a equipe financeira consegue identificar status, valores liquidados, reembolsos e histórico de transações sem criar controles paralelos.
- Compromissos comerciais: analise mensalidades, volumes mínimos, custos de configuração, contratos e cobranças que podem continuar mesmo antes da operação no Brasil ganhar escala.
Esses critérios são importantes porque uma plataforma de pagamentos afeta simultaneamente a experiência do cliente e o trabalho da equipe financeira. Uma empresa ainda validando a demanda no Brasil pode valorizar flexibilidade, enquanto um grande varejista pode priorizar infraestrutura avançada, adquirência local ou presença em vários países.
Os custos escondidos dos métodos tradicionais de pagamento internacional
A alternativa aparentemente mais simples a uma plataforma especializada pode ser utilizar transferências bancárias internacionais ou pagamentos com cartões estrangeiros. Na prática, esses métodos costumam apenas transferir a complexidade para o cliente ou para a equipe financeira.
Compradores brasileiros podem precisar seguir instruções bancárias pouco familiares, pagar taxas extras, realizar processos internacionais ou utilizar meios de pagamento que não fazem parte da experiência cotidiana de compra no país. Como consequência, uma venda aparentemente concluída pode encontrar resistência justamente no momento do pagamento.
As transferências internacionais tradicionais também criam desafios de conciliação e prazo quando o volume cresce. Muitas operações exigem identificação manual, documentação complementar, conversão cambial e acompanhamento, além da possibilidade de participação de bancos intermediários.
Com o tempo, a equipe financeira pode gastar horas conferindo transações e cobrando comprovantes, em vez de acompanhar caixa, receita e expansão internacional.
Cartões internacionais resolvem parte do problema, mas não eliminam a expectativa por formas de pagamento locais. Empresas de SaaS, educação, serviços jurídicos, consultoria e produtos de alto valor podem encontrar clientes dispostos a comprar, mas que hesitam quando o processo de pagamento parece caro, complexo ou desenvolvido exclusivamente para consumidores estrangeiros.
Para entender melhor essa jornada, veja também como integrar Pix ao recebimento de clientes brasileiros.
EBANX ou um modelo mais flexível de entrada no mercado
A EBANX oferece infraestrutura de pagamentos para o Brasil e outros mercados da América Latina, incluindo diferentes meios de pagamento locais. Isso torna a plataforma relevante para empresas com operações internacionais mais maduras, necessidades técnicas avançadas e altos volumes de processamento.
Uma infraestrutura voltada ao segmento enterprise pode ser especialmente útil quando a organização precisa integrar vários países, múltiplos meios de pagamento e diferentes estratégias de adquirência dentro de uma única operação.
Entretanto, uma plataforma mais robusta não representa necessariamente a melhor escolha para todas as empresas que desejam entrar no Brasil. Uma startup testando demanda, uma consultoria ou uma empresa de serviços profissionais pode priorizar implantação rápida, menor compromisso financeiro e processos mais simples.
Nesses casos, vale analisar a operação como um todo, e não apenas escolher um provedor por reconhecimento de marca ou número de funcionalidades.
Os custos também merecem atenção especial, porque provedores empresariais nem sempre apresentam tabelas de preços padronizadas publicamente. Em vez de confiar em comparativos antigos ou estimativas de terceiros, o ideal é solicitar uma proposta comercial atualizada e simular o custo utilizando volumes realistas.
Essa comparação deveria considerar taxas por transação, spread cambial, custos de reembolso, liquidação, integração, horas de desenvolvimento, mensalidades e possíveis compromissos mínimos.
CambioCheckout como alternativa para receber pagamentos do Brasil
Para empresas dos Estados Unidos que precisam receber pagamentos de clientes brasileiros, o CambioCheckout é a solução da CambioReal criada para esse fluxo.
A plataforma permite disponibilizar meios de pagamento locais para o comprador brasileiro enquanto a empresa recebe os valores no exterior, sem precisar construir uma estrutura completa de pagamentos no Brasil internamente.
Esse cenário é importante porque receber pagamentos de clientes é uma operação diferente de enviar dinheiro para funcionários, prestadores ou fornecedores. Cada fluxo possui necessidades específicas de conciliação, câmbio e documentação.
O CambioCheckout pode fazer sentido para empresas que desejam vender no Brasil sem começar sua expansão com uma infraestrutura financeira complexa e altos custos fixos. Dependendo da implementação, o negócio pode utilizar links de pagamento ou integrar o checkout diretamente à experiência digital da empresa.
Isso torna a solução relevante para empresas de SaaS, educação, e-commerce, consultorias, serviços profissionais e negócios que precisam testar ou expandir a demanda brasileira mantendo a operação financeira principal nos Estados Unidos.
Entre as principais vantagens desse modelo estão:
- meios de pagamento adaptados ao comportamento dos consumidores brasileiros;
- liquidação dos recursos para a empresa no exterior;
- links de pagamento para operações com menor necessidade de desenvolvimento;
- integração via API para fluxos mais automatizados;
- suporte bilíngue para questões relacionadas à operação e aos pagamentos;
- redução da necessidade de processos manuais para receber valores do Brasil.
O principal benefício operacional não está apenas em aceitar Pix. A diferença está em conectar o recebimento local, a operação cambial, a visualização das transações e a liquidação internacional dentro de um mesmo fluxo.
Empresas analisando esse tipo de estrutura também podem consultar como vender no Brasil e receber em dólares antes de decidir se precisam abrir uma operação local ou utilizar um modelo de recebimento internacional.
Onde o CambioPay entra quando sua empresa envia dinheiro ao Brasil
O CambioPay resolve o fluxo financeiro oposto. Em vez de receber pagamentos de clientes brasileiros, ele foi desenvolvido para empresas que precisam pagar profissionais, prestadores de serviços, funcionários ou fornecedores no Brasil e em outros mercados atendidos pela plataforma.
Por isso, ele não deve ser tratado como um substituto direto para uma plataforma de checkout quando o objetivo principal da empresa é aceitar pagamentos de consumidores.
Essa diferença se torna especialmente relevante para empresas que movimentam recursos nas duas direções. Uma empresa dos Estados Unidos pode receber receita de clientes brasileiros e, ao mesmo tempo, pagar funcionários remotos, agências, freelancers ou fornecedores no Brasil.
Utilizar soluções específicas para cada fluxo ajuda a reduzir improvisações financeiras e facilita a conciliação para o time responsável pelas operações.
Como o CambioPay reduz o trabalho administrativo
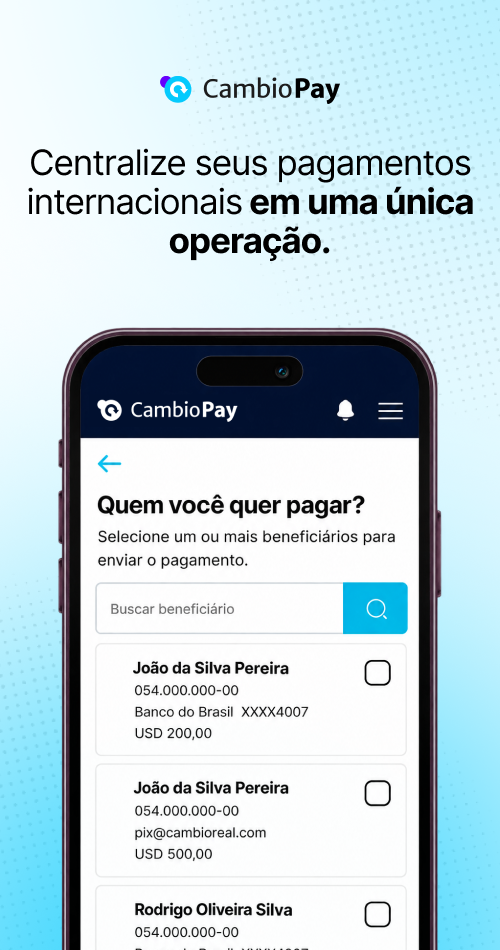
O CambioPay foi estruturado para pagamentos recorrentes entre empresas, em vez de remessas pessoais. A plataforma utiliza um modelo sem mensalidade obrigatória, permitindo organizar múltiplos beneficiários, importar informações em lote e financiar vários pagamentos a partir de uma operação consolidada.
Para equipes financeiras, o ganho operacional vem justamente da possibilidade de substituir dezenas de transferências internacionais separadas por um processo mais estruturado de pagamentos em lote.
Um fluxo típico pode funcionar da seguinte maneira:
- A empresa cria e verifica sua conta empresarial.
- Os beneficiários são adicionados individualmente ou importados em massa.
- Contratos, invoices e outros documentos necessários são organizados dentro do processo.
- A equipe financeira prepara pagamentos para diferentes beneficiários e realiza o financiamento da operação a partir dos Estados Unidos.
- O CambioPay realiza a conversão cambial e distribui os valores localmente em reais.
- A empresa mantém o histórico e os relatórios necessários para conciliação e controles internos.
Esse modelo pode diminuir significativamente o número de transferências internacionais que a equipe financeira precisa iniciar todos os meses. Além disso, a empresa consegue visualizar valores e informações cambiais antes de confirmar a operação, aumentando a previsibilidade financeira.
Para conhecer melhor esse processo, veja por que empresas dos EUA utilizam o CambioPay para pagamentos no Brasil.
Documentação, invoices e compliance continuam importantes
Uma plataforma de pagamentos não determina se um profissional deve ser classificado como funcionário, prestador de serviços, empresa contratada ou outra categoria jurídica. Essa definição depende da relação contratual e das regras aplicáveis a cada operação.
Da mesma forma, uma solução de pagamentos pode ajudar a organizar documentos e transações, mas não substitui assessoria jurídica, contábil, fiscal ou trabalhista.
Empresas que realizam pagamentos internacionais devem manter contratos, invoices, dados dos beneficiários, finalidade dos pagamentos e registros de conciliação alinhados aos seus controles internos.
Instituições financeiras e provedores de câmbio também podem solicitar informações adicionais porque operações internacionais regulamentadas exigem identificação adequada, classificação das transações e procedimentos de compliance.
O Banco Central atualiza regularmente as normas aplicáveis a serviços de pagamentos e transferências internacionais. Por isso, empresas com fluxos recorrentes devem acompanhar as atualizações regulatórias do Banco Central e confirmar os requisitos aplicáveis ao seu modelo de operação.
Como escolher o provedor certo para sua estratégia no Brasil
O melhor provedor depende principalmente da direção em que o dinheiro precisa circular.
Se clientes brasileiros precisam pagar sua empresa nos Estados Unidos, a análise deve priorizar meios de pagamento locais, câmbio, liquidação, reembolsos, integração e suporte ao comprador. Se a empresa americana precisa pagar profissionais ou fornecedores no Brasil, os critérios mudam para gestão de beneficiários, pagamentos em lote, documentação, entrega local e relatórios financeiros.
Uma forma prática de avaliar diferentes soluções é mapear uma transação completa do início ao fim.
Identifique quem inicia o pagamento, qual moeda é utilizada, quais documentos são necessários, quando a cotação cambial é definida, onde os valores serão liquidados, quem atende eventuais problemas e como o time financeiro realizará a conciliação.
Depois disso, compare os provedores utilizando o volume mensal realista da operação, em vez de considerar apenas taxas promocionais ou benefícios genéricos.
Empresas que ainda estão validando o mercado brasileiro devem observar com cuidado contratos longos, custos fixos e implementações excessivamente complexas, porque esses fatores aumentam o custo de experimentação.
Empresas com operações maiores e volumes consolidados, por outro lado, podem valorizar recursos empresariais adicionais, integração internacional e infraestrutura para vários países.
O objetivo não é encontrar a plataforma com a maior lista de funcionalidades, mas identificar qual estrutura elimina mais atrito dentro do seu modelo operacional.
Uma estratégia melhor começa entendendo para onde o dinheiro precisa ir
A EBANX continua sendo uma alternativa relevante para empresas que operam no Brasil, mas isso não significa que uma única plataforma ou modelo comercial seja adequado para todas as estratégias de expansão.
A melhor solução depende da direção do fluxo financeiro, dos meios de pagamento esperados pelos clientes brasileiros, da estrutura cambial, da previsibilidade da liquidação e do nível de trabalho operacional que a empresa deseja assumir.
Para receber pagamentos de consumidores brasileiros, o CambioCheckout é a solução da CambioReal voltada à cobrança local e à liquidação internacional. Para pagar equipes, prestadores e fornecedores, o CambioPay concentra pagamentos empresariais, múltiplos beneficiários, relatórios e distribuição local em reais.
Separar esses dois cenários permite que CFOs, fundadores e equipes financeiras comparem custos, compliance, escalabilidade e experiência do usuário com muito mais clareza.
Aumente suas vendas na América Latina oferecendo checkout local com a CambioCheckout!
Elimine as barreiras de conversão e ofereça a melhor experiência de compra para seus clientes internacionais. Com a CambioCheckout, sua plataforma:
- Vende em dólares e seu cliente final paga na moeda local com os métodos de pagamento que já confia;
- Aumenta a taxa de conversão ao reduzir o abandono de carrinho causado por taxas de cartões internacionais;
- Processa Pix e pagamentos locais de forma totalmente integrada e transparente na sua página;
- Automatiza fluxos transacionais sem a necessidade de abrir entidades legais em cada país da região.