Receber Pix de clientes brasileiros não significa apenas exibir um QR Code no checkout. Para uma empresa dos Estados Unidos, o verdadeiro desafio começa depois que o cliente paga em reais, porque a transação ainda precisa ser identificada, processada pela infraestrutura adequada, convertida em dólares, conciliada e liquidada em uma conta bancária norte-americana.
Essa diferença é importante porque o Pix é, originalmente, uma infraestrutura doméstica brasileira de pagamentos. O Banco Central do Brasil define o Pix como um sistema de pagamentos instantâneos capaz de movimentar recursos entre contas participantes em poucos segundos, com funcionamento contínuo ao longo do dia. Em maio de 2026, mais de 170 milhões de pessoas físicas já haviam utilizado o sistema, com mais de sete bilhões de transações processadas somente naquele mês.
No entanto, empresas norte-americanas ainda precisam de uma estrutura internacional ao redor dessa transação local. O provedor responsável pelo pagamento deve conectar o recebimento em reais ao câmbio, à identificação do cliente, aos registros da operação e à liquidação final em dólares.
Por que receber Pix nos EUA envolve mais do que um QR Code
Para o cliente brasileiro, o Pix parece uma operação simples, realizada diretamente pelo aplicativo do banco. Para a empresa estrangeira, porém, existe um fluxo financeiro muito mais amplo, porque o comprador paga localmente em reais enquanto o vendedor espera receber o valor correspondente em dólares.
Entre esses dois momentos, é necessário utilizar uma estrutura capaz de conectar o recebimento local à liquidação internacional. Essa operação também precisa considerar os requisitos aplicáveis ao mercado de câmbio e à movimentação financeira entre residentes e não residentes.
A legislação cambial brasileira estabelece regras específicas para esse tipo de operação, enquanto instituições autorizadas continuam responsáveis por procedimentos relacionados à identificação do cliente, classificação da operação e controles regulatórios. Por isso, empresas que avaliam provedores internacionais não deveriam analisar apenas a experiência visual do checkout, mas também a infraestrutura financeira utilizada para movimentar os recursos.
Para entender melhor a infraestrutura de pagamento, também vale revisar como o Pix se tornou o principal meio de pagamento instantâneo do Brasil. Para um CFO norte-americano, entretanto, a questão principal não é descobrir se o Pix funciona, mas encontrar uma forma de utilizá-lo sem construir uma operação bancária completa no Brasil.
Como funciona um pagamento internacional via Pix
Um fluxo eficiente separa claramente a etapa de pagamento realizada pelo cliente do processo cambial e da liquidação internacional que acontecem posteriormente. Embora a experiência varie entre plataformas, a operação geralmente passa por seis etapas principais.
1. A empresa cria a cobrança
O processo começa quando a empresa define o valor que deseja receber, normalmente em dólares. Dependendo da plataforma utilizada, essa cobrança pode ser criada por meio de um link de pagamento, checkout hospedado, botão de pagamento ou integração via API.
Empresas com menor volume de transações podem utilizar links para reduzir o esforço de implementação. Já negócios com maior volume ou operações digitais mais complexas costumam preferir APIs, porque permitem integrar geração de cobranças, atualização de status, conciliação e comunicação com clientes aos sistemas já utilizados pela empresa.
2. O cliente brasileiro acessa o checkout
O cliente abre a página de pagamento e informa os dados solicitados pelo provedor. Um checkout bem estruturado deve reduzir etapas desnecessárias, mantendo apenas as informações indispensáveis para processar a operação corretamente.
Essa experiência precisa ser simples para o cliente brasileiro, principalmente quando comparada a alternativas como transferências bancárias internacionais ou cartões emitidos no exterior.
3. O sistema gera o pagamento via Pix
Depois que o cliente escolhe Pix, a plataforma apresenta as instruções necessárias para realizar o pagamento, geralmente por meio de um QR Code e de um código Pix Copia e Cola.
O cliente autoriza o pagamento diretamente no aplicativo do banco ou instituição financeira brasileira. Dessa forma, não precisa inserir dados bancários internacionais nem iniciar uma transferência para o exterior.
O próprio Banco Central informa que o Pix oferece liquidação em tempo real e funcionamento contínuo, inclusive durante finais de semana e feriados. As informações oficiais sobre o Pix ajudam a entender a velocidade e a disponibilidade da infraestrutura.
4. O pagamento é recebido localmente em reais
Nesse momento, o cliente já concluiu uma transação doméstica em BRL, mas a empresa dos Estados Unidos ainda não recebeu a liquidação internacional.
O provedor responsável pela operação confirma o recebimento dos reais e associa o pagamento ao registro correto da cobrança. Uma plataforma integrada deve disponibilizar o status da transação de forma clara, reduzindo a necessidade de conferências manuais.
5. O câmbio converte o valor para dólares
A operação passa então de um pagamento local para um fluxo financeiro internacional. O provedor utiliza a estrutura cambial adequada para converter o valor de reais para dólares, de acordo com as condições aplicáveis à operação.
É justamente nessa etapa que empresas precisam observar com atenção a formação dos custos. Uma plataforma pode não cobrar mensalidade, mas aplicar spread cambial, taxas de processamento, custos de liquidação, tarifas de onboarding ou outros encargos.
O marco regulatório do mercado de câmbio também deve fazer parte da análise do fornecedor, porque o recebimento internacional envolve uma operação cambial regulada, e não apenas a utilização do Pix. (bcb.gov.br)
6. A empresa recebe a liquidação nos Estados Unidos
Na etapa final, o valor convertido é transferido para a conta bancária da empresa nos Estados Unidos.
O fluxo apresentado pela CambioReal permite que a empresa receba automaticamente em sua conta bancária norte-americana, reduzindo a necessidade de manter uma conta no Brasil ou realizar manualmente a remessa dos valores recebidos.
Os materiais atuais da CambioReal também indicam que o CambioCheckout pode oferecer links de pagamento, integração via API, métodos locais como Pix e liquidação em contas bancárias nos Estados Unidos. (pages.cambioreal.com)
O que avaliar antes de escolher uma plataforma para receber Pix
A avaliação de um provedor não deveria se limitar à experiência do checkout. Para uma operação internacional, é fundamental analisar como a plataforma conecta conversão do cliente, câmbio, compliance, conciliação e liquidação. Antes de contratar uma solução, as equipes financeira e operacional devem revisar alguns pontos centrais:
- Experiência de pagamento local: o cliente brasileiro deve conseguir pagar com Pix utilizando uma jornada conhecida, sem etapas internacionais desnecessárias.
- Transparência cambial: a empresa precisa entender quando a taxa de câmbio é definida, por quanto tempo permanece válida e como o spread é aplicado.
- Estrutura de liquidação: é importante verificar prazos, valores mínimos, método utilizado para transferência e possíveis custos adicionais.
- Conciliação financeira: referências da cobrança, dados do cliente, horários, status da transação e registros de liquidação devem ser fáceis de cruzar.
- Opções de integração: links, APIs, plugins, webhooks e suporte técnico precisam fazer sentido para o volume e a estrutura da empresa.
- Atendimento ao cliente: suporte em português pode reduzir fricções quando o comprador encontra dificuldades durante o pagamento.
- Responsabilidades de compliance: a empresa deve entender qual participante executa identificação, controles, documentação e processamento cambial.
Empresas que ainda estão comparando alternativas também podem consultar os principais sistemas de Pix disponíveis para pagamentos no Brasil antes de definir o nível de integração necessário.
Link de pagamento ou integração via API?
Links de pagamento costumam ser a alternativa mais simples para consultorias, escritórios, instituições de ensino, empresas de serviços e negócios B2B que realizam cobranças individualizadas.
A empresa pode definir o valor, compartilhar o link com o cliente e concluir a cobrança sem desenvolver uma estrutura própria de checkout. Essa abordagem reduz o custo inicial e pode ser suficiente para operações com menor volume ou vendas assistidas.
A integração via API se torna mais relevante quando a geração da cobrança precisa acontecer automaticamente dentro de uma loja virtual, plataforma SaaS, marketplace ou sistema de faturamento.
Os padrões técnicos do Banco Central para as interfaces relacionadas ao Pix reforçam a necessidade de comunicação estruturada, autenticação e segurança dentro desse ecossistema. (bcb.gov.br)
As especificações oficiais relacionadas às APIs do Pix também mostram que uma integração deve ser tratada como parte de uma infraestrutura de pagamentos, com controles, monitoramento, tratamento de falhas e conciliação adequados.
Como o CambioCheckout resolve o recebimento internacional via Pix
O CambioCheckout foi desenvolvido justamente para o fluxo abordado neste artigo: clientes brasileiros pagando empresas que desejam receber os recursos nos Estados Unidos.
Em vez de exigir que a empresa estrangeira abra uma conta bancária no Brasil, receba valores em reais, faça a conversão de forma separada e depois organize uma remessa internacional, a plataforma conecta essas etapas dentro do mesmo processo.
De acordo com os materiais atuais da CambioReal, empresas podem utilizar links de pagamento ou integrar o checkout ao próprio site, enquanto clientes brasileiros escolhem métodos locais como o Pix.
O CambioCheckout processa o pagamento local, utiliza a estrutura necessária para a conversão cambial e liquida o valor correspondente diretamente na conta bancária da empresa nos Estados Unidos. (pages.cambioreal.com)
Na prática, a plataforma reduz algumas limitações presentes em abordagens mais tradicionais:
- não exige uma conta bancária brasileira apenas para receber clientes;
- não possui mensalidade no modelo atual do CambioCheckout;
- oferece links de pagamento para empresas que não precisam de integração personalizada;
- disponibiliza API para operações que exigem maior automação;
- automatiza a liquidação dos valores, reduzindo processos manuais de repatriação;
- oferece suporte em português e inglês para questões relacionadas ao pagamento e à integração.
Empresas também podem analisar por que oferecer Pix reduz fricções para clientes brasileiros e comparar essa experiência com cartões internacionais, transferências bancárias e processos manuais de cobrança.
Onde o CambioPay entra nessa estratégia
O CambioPay atua no sentido oposto do fluxo apresentado anteriormente e não deve ser confundido com o CambioCheckout.
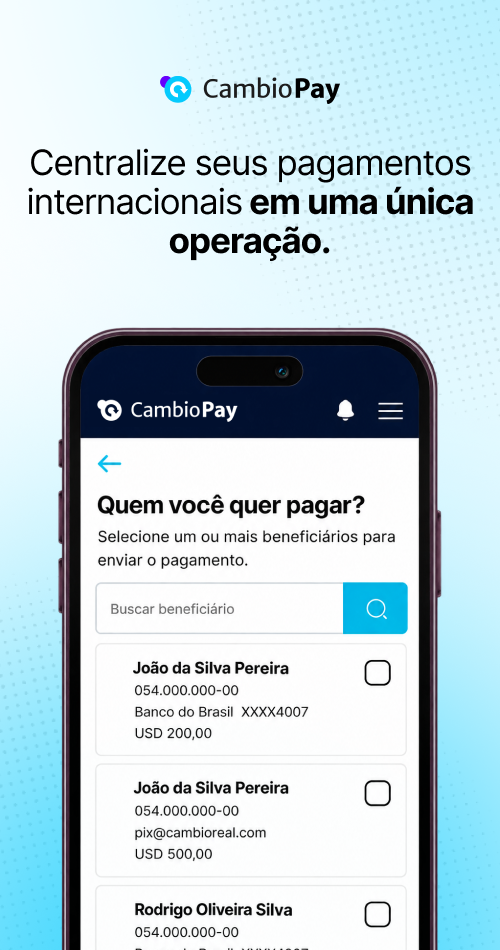
Enquanto o CambioCheckout permite que uma empresa dos Estados Unidos receba dinheiro de clientes brasileiros, o CambioPay atende empresas norte-americanas que precisam enviar pagamentos para profissionais, fornecedores ou equipes localizadas no Brasil.
Nesse contexto, o principal desafio não está no recebimento, mas na repetição de transferências internacionais para vários beneficiários.
Segundo os materiais da CambioReal, o CambioPay oferece pagamentos em lote, permitindo que uma empresa financie diversas transferências para beneficiários brasileiros por meio de uma única operação em dólares.
A plataforma também oferece suporte à organização de contratos e invoices, enquanto os beneficiários podem gerar documentos relacionados ao pagamento dentro do próprio fluxo. (pages.cambioreal.com)
Consequentemente, os benefícios operacionais são diferentes daqueles encontrados no recebimento via Pix:
- Sem mensalidade: o modelo funciona sem uma assinatura recorrente de software.
- Pagamentos em lote: uma única operação pode atender vários beneficiários e reduzir trabalho bancário repetitivo.
- Gestão de contratos e invoices: documentos podem permanecer associados ao fluxo de pagamento.
- Maior previsibilidade: a empresa consegue visualizar melhor os valores envolvidos antes da distribuição.
- Recebimento local: os beneficiários recebem BRL diretamente em contas brasileiras.
Dessa forma, o CambioCheckout atende cobranças inbound, enquanto o CambioPay resolve pagamentos outbound para equipes, prestadores de serviços e fornecedores.
Estruture a operação pensando também na conciliação
Um checkout capaz de converter clientes, mas que deixa a equipe financeira com referências incompletas, liquidações imprevisíveis ou conciliação manual, apenas transfere a fricção para outra etapa do processo.
Antes de colocar a operação em produção, defina quem ficará responsável pela criação das cobranças, transações expiradas, reembolsos, atendimento ao cliente, conciliação bancária e classificação contábil. Também é importante criar identificadores que conectem cada pedido ou invoice ao pagamento via Pix e, posteriormente, à liquidação final em dólares.
Além disso, a equipe financeira deve testar todo o ciclo antes de considerar a integração concluída. Realize pagamentos reais ou controlados, confirme notificações de status, valide os registros de liquidação e compare os valores esperados com os efetivamente recebidos.
Transforme o Pix em parte de uma estratégia escalável para o Brasil
O Pix pode simplificar significativamente a experiência do cliente brasileiro que precisa pagar uma empresa norte-americana. Entretanto, a empresa que recebe ainda precisa de uma estrutura confiável para câmbio, compliance, conciliação e liquidação internacional.
Por isso, a implementação mais eficiente combina uma experiência local simples para o comprador com um processo financeiro estruturado para a equipe responsável pelo recebimento.
Links de pagamento podem ser uma boa alternativa para empresas que estão começando, enquanto integrações via API oferecem mais flexibilidade para operações com maior volume.
O CambioCheckout atende o fluxo de recebimento sem exigir uma estrutura bancária local completa, enquanto o CambioPay pode complementar a operação quando a mesma empresa também precisa realizar pagamentos para profissionais ou fornecedores brasileiros.
Aumente suas vendas na América Latina oferecendo checkout local com a CambioCheckout!
Elimine as barreiras de conversão e ofereça a melhor experiência de compra para seus clientes internacionais. Com a CambioCheckout, sua plataforma:
- Vende em dólares e seu cliente final paga na moeda local com os métodos de pagamento que já confia;
- Aumenta a taxa de conversão ao reduzir o abandono de carrinho causado por taxas de cartões internacionais;
- Processa Pix e pagamentos locais de forma totalmente integrada e transparente na sua página;
- Automatiza fluxos transacionais sem a necessidade de abrir entidades legais em cada país da região.