Receber pagamentos de clientes brasileiros não deveria exigir que sua equipe financeira se transformasse em especialista na infraestrutura bancária brasileira. No entanto, escolher o sistema Pix inadequado pode criar exatamente esse problema, adicionando atrasos de liquidação, conversões cambiais desnecessárias, reconciliação manual e custos operacionais a cada transação.
O Pix em si é rápido. A dificuldade surge quando um pagamento realizado localmente em reais precisa chegar a uma empresa que opera e mantém sua conta bancária nos Estados Unidos. Nesse cenário, o provedor precisa conectar a transação brasileira à liquidação internacional, conversão de moeda, relatórios, processos de compliance e infraestrutura financeira utilizada pela empresa.
Essa diferença é importante porque nem toda plataforma que oferece Pix resolve o mesmo problema. Algumas soluções oferecem um checkout completo para operações internacionais, enquanto outras apenas permitem que empresas com infraestrutura no Brasil recebam Pix localmente. Entender essa distinção evita implementar um método de pagamento que cria mais trabalho administrativo do que elimina.
Por que aceitar Pix importa ao vender para o Brasil?
O Pix é a infraestrutura de pagamentos instantâneos criada e operada dentro do sistema financeiro brasileiro pelo Banco Central do Brasil. Segundo a visão geral do Pix disponibilizada pelo Banco Central do Brasil, o sistema permite que pessoas, empresas e entidades governamentais enviem e recebam pagamentos em poucos segundos, vinte e quatro horas por dia, inclusive aos finais de semana e feriados.
Para consumidores brasileiros, isso torna o Pix bastante diferente de uma transferência bancária internacional. O cliente consegue concluir o pagamento diretamente no aplicativo do banco, normalmente utilizando um QR Code ou código copia e cola, sem preencher dados bancários internacionais ou navegar por processos de pagamento pouco familiares.
Para uma empresa dos Estados Unidos, porém, receber o pagamento local representa apenas uma etapa da operação. Um sistema de pagamentos internacionais eficiente também precisa definir como os reais serão convertidos em dólares, onde os recursos permanecerão durante a liquidação, quais documentos apoiam a transação e como o valor chegará à conta bancária americana.
Por isso, empresas que estão avaliando provedores precisam olhar além da presença do logotipo do Pix na página de checkout. O aspecto mais importante está no que acontece antes e depois da confirmação do pagamento pelo cliente.
O que uma empresa dos EUA deve buscar em um sistema Pix?
A solução ideal depende principalmente de a empresa já operar localmente no Brasil ou desejar vender para clientes brasileiros sem estabelecer uma estrutura bancária no país. Uma organização brasileira com conta bancária local possui necessidades bastante diferentes das enfrentadas por uma empresa americana de SaaS, escritório de advocacia, consultoria, universidade ou e-commerce.
Para empresas internacionais, alguns fatores merecem atenção especial:
- Liquidação internacional: verifique se os valores recebidos em reais podem chegar à conta americana sem exigir transferências manuais partindo do Brasil.
- Conversão de moeda: entenda quando a taxa de câmbio é definida e se oscilações cambiais podem alterar o valor final recebido.
- Opções de integração: compare APIs, checkouts hospedados, links de pagamento, plugins e requisitos técnicos para implementação.
- Reconciliação financeira: confirme se a equipe consegue identificar pagamentos, exportar informações, monitorar status e conciliar transações com eficiência.
- Custos: considere tarifas por transação, spread cambial, mensalidades, custos de saque, valores mínimos de liquidação e despesas de implementação.
- Experiência do consumidor brasileiro: avalie se checkout, documentação e suporte estão disponíveis em português.
- Exigências operacionais: confira se é necessário abrir uma empresa no Brasil, manter conta bancária local ou registrar chaves Pix brasileiras.
Esses fatores se tornam ainda mais relevantes à medida que o volume de transações cresce. Um processo que funciona manualmente para cinco clientes pode consumir muitas horas da equipe financeira quando a empresa começa a processar centenas de pagamentos todos os meses.
Empresas que ainda não conhecem todas as etapas desse fluxo podem primeiro entender como o Pix funciona em sistemas de pagamento internacionais antes de comparar cada plataforma.
1. CambioCheckout: desenvolvido para empresas dos EUA receberem do Brasil
O CambioCheckout aborda o Pix a partir de uma perspectiva internacional, em vez de tratá-lo apenas como um método de pagamento doméstico brasileiro. Empresas dos Estados Unidos conseguem solicitar pagamentos de clientes brasileiros permitindo que eles concluam a operação localmente em reais utilizando Pix, boleto ou cartões brasileiros compatíveis.
A empresa pode criar um link de pagamento e enviá-lo diretamente ao cliente ou integrar a experiência de checkout à própria operação digital. Depois que o consumidor brasileiro realiza o pagamento, o CambioCheckout gerencia o processamento local, a conversão cambial e o processo necessário para que a empresa receba dólares em sua conta bancária nos Estados Unidos.
Essa estrutura é especialmente relevante para organizações que não desejam abrir uma conta bancária brasileira apenas para atender clientes no país. A documentação do CambioCheckout também descreve liquidação automática em contas dos Estados Unidos e ausência de saldo mínimo para liquidação, reduzindo mais uma camada de administração financeira internacional.
Para empresas em crescimento, algumas características importantes incluem:
- links de pagamento para organizações sem recursos técnicos complexos;
- integração via API para ambientes de vendas automatizados;
- pagamentos via Pix, boleto e cartões brasileiros;
- experiência de pagamento em reais para clientes brasileiros;
- liquidação em conta bancária empresarial dos Estados Unidos;
- relatórios centralizados em um painel de controle;
- atendimento ao cliente em português e inglês;
- ausência de mensalidade para utilização da plataforma de checkout.
Consequentemente, o CambioCheckout pode atender desde empresas de serviços profissionais que recebem poucas faturas internacionais até operações digitais que precisam integrar pagamentos brasileiros ao próprio fluxo de vendas.
Também vale entender como empresas dos EUA podem receber via Pix e cartão de clientes brasileiros para comparar melhor essas experiências de pagamento.
2. Stripe: infraestrutura consolidada com Pix internacional
A Stripe já faz parte da infraestrutura tecnológica de muitas empresas americanas, tornando seu suporte ao Pix especialmente interessante para organizações que preferem evitar a introdução de outra plataforma de pagamento em sua operação.
É importante destacar que o cenário do Pix dentro da Stripe mudou significativamente nos últimos anos. Em 2025, Stripe e EBANX ampliaram sua parceria para permitir que empresas globais elegíveis recebessem Pix de clientes brasileiros, processando pagamentos em reais e recebendo a liquidação em sua moeda doméstica.
Essa mudança eliminou uma das principais limitações históricas da oferta de Pix pela Stripe para comerciantes internacionais. Empresas que já utilizam a plataforma podem se beneficiar da possibilidade de manter relatórios de pagamento, APIs e rotinas de desenvolvimento dentro de uma infraestrutura já conhecida pela equipe.
Por outro lado, disponibilidade, condições comerciais, configuração de liquidação e elegibilidade podem variar conforme o país e a configuração da conta. Por isso, CFOs e gestores financeiros precisam verificar as condições específicas de sua operação, em vez de assumir que todas as contas Stripe possuem exatamente os mesmos recursos.
A Stripe pode ser especialmente interessante quando a consistência da infraestrutura global de pagamentos representa prioridade maior do que trabalhar com um provedor especializado no mercado brasileiro. Ainda assim, empresas devem comparar custos de processamento e conversão cambial aplicáveis com soluções voltadas especificamente a operações internacionais envolvendo o Brasil.
3. EBANX: infraestrutura robusta para grandes empresas internacionais
O EBANX construiu ao longo dos anos uma infraestrutura focada em métodos de pagamento alternativos na América Latina e em outros mercados emergentes. O Pix ocupa uma posição importante em sua operação brasileira, com tecnologia desenvolvida para conectar empresas globais aos consumidores brasileiros sem obrigá-los a utilizar formas internacionais de pagamento.
A plataforma oferece Pix dentro de uma infraestrutura mais ampla de processamento e possui recursos destinados a empresas com grandes volumes de transações. Segundo a documentação oficial do EBANX sobre pagamentos com Pix, comerciantes globais conseguem integrar esse método enquanto o EBANX administra partes importantes do processamento local.
Para grandes organizações, essa abrangência pode representar uma vantagem porque o Brasil frequentemente corresponde apenas a uma parcela de uma estratégia internacional mais ampla. Uma empresa expandindo simultaneamente para diversos mercados latino-americanos pode preferir uma infraestrutura capaz de trabalhar com diferentes países e métodos locais de pagamento.
A contrapartida está na necessidade de avaliar cuidadosamente a complexidade de implementação e as condições comerciais. Uma infraestrutura voltada ao mercado enterprise pode oferecer recursos além do necessário para uma empresa americana menor, especialmente quando o objetivo inicial envolve receber um volume relativamente limitado de pagamentos brasileiros.
Por isso, o EBANX merece atenção principalmente quando escala geográfica, integrações avançadas e cobertura em diferentes mercados emergentes representam prioridades estratégicas.
4. Wise Business: útil para transferências, mas diferente de um checkout
A Wise é amplamente conhecida por operações internacionais e contas multimoeda, mas empresas precisam entender onde seus recursos relacionados ao Pix diferem de um gateway tradicional de pagamentos online.
A plataforma permite realizar transferências para destinatários brasileiros utilizando dados associados ao Pix, enquanto determinados usuários também podem receber Pix por meio de dados de conta em reais. Contudo, a disponibilidade depende do país do usuário e da configuração da conta, além de existirem restrições específicas relacionadas à infraestrutura bancária brasileira.
A documentação oficial da Wise sobre recebimentos via Pix explica que usuários elegíveis podem receber pagamentos domésticos via Pix utilizando os dados da conta em reais, enquanto essas informações não funcionam para outras moedas ou transferências internacionais via SWIFT.
Essa estrutura pode funcionar bem para empresas que buscam principalmente recursos de transferência internacional ou determinadas operações financeiras envolvendo BRL. Porém, ela não corresponde diretamente a um checkout internacional criado para permitir que consumidores brasileiros comprem de uma empresa americana por meio de páginas de pagamento localizadas.
Portanto, a Wise faz mais sentido como parte de uma estratégia mais ampla de transferências ou tesouraria do que como uma substituta automática para qualquer sistema de checkout Pix.
5. Mercado Pago: poderoso para empresas que operam localmente no Brasil
O Mercado Pago oferece uma integração robusta com Pix dentro de seu ecossistema brasileiro de pagamentos. Desenvolvedores conseguem criar transações, gerar QR Codes ou códigos copia e cola, acompanhar atualizações de status e conectar pagamentos a experiências personalizadas de checkout.
Para empresas que já operam dentro do Brasil, esses recursos tornam o Mercado Pago uma infraestrutura bastante completa. Suas APIs, integrações de e-commerce, ecossistema financeiro e familiaridade entre consumidores brasileiros oferecem vantagens operacionais claras.
A principal diferença para empresas dos Estados Unidos está na estrutura necessária para utilizar a solução. Os métodos disponíveis pelo Mercado Pago estão associados ao país configurado na conta do vendedor, enquanto operações com Pix normalmente dependem de uma presença integrada ao ecossistema brasileiro.
Consequentemente, o Mercado Pago tende a fazer mais sentido para organizações que possuem ou estão desenvolvendo uma operação efetivamente localizada no Brasil do que para uma empresa americana cujo objetivo principal é simplesmente receber pagamentos brasileiros diretamente nos Estados Unidos.
CambioCheckout ou CambioPay? A direção do dinheiro muda a solução
Uma das distinções mais importantes para empresas internacionais está em entender se o dinheiro está indo do Brasil para os Estados Unidos ou dos Estados Unidos para o Brasil.
O CambioCheckout resolve o primeiro cenário. O cliente brasileiro paga localmente, possivelmente utilizando Pix, e a empresa americana recebe a correspondente liquidação internacional.
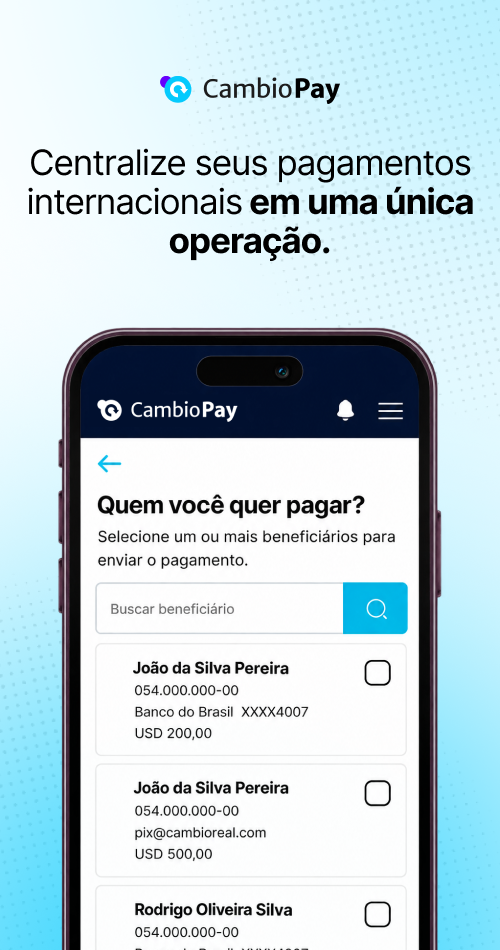
O CambioPay atende ao fluxo contrário. A solução foi desenvolvida para empresas americanas que precisam realizar pagamentos para funcionários, profissionais independentes, prestadores de serviço ou outros destinatários localizados no Brasil.
Essa diferença importa porque folha de pagamento e pagamentos a prestadores criam problemas operacionais que sistemas de checkout para consumidores nunca foram desenvolvidos para solucionar. Equipes financeiras podem precisar organizar vários beneficiários, acompanhar invoices e contratos, calcular valores acordados, administrar conversões cambiais e repetir todo o processo mensalmente.
Como o CambioPay reduz a carga administrativa dos pagamentos para o Brasil
Em vez de exigir que empresas executem transferências internacionais separadas para cada destinatário, o CambioPay permite organizar diversos beneficiários e financiar todos os pagamentos por meio de uma transação consolidada. A CambioReal então administra a distribuição dos respectivos valores aos destinatários localizados no Brasil.
Esse modelo resolve diferentes problemas comuns para equipes internacionais em crescimento:
- Pagamentos em lote: empresas conseguem organizar diversos beneficiários brasileiros sem reconstruir manualmente transferências internacionais individuais todos os meses.
- Uma única transação de financiamento: a empresa pode financiar vários pagamentos por meio de uma operação consolidada em dólares.
- Gestão de invoices e contratos: documentos relevantes podem permanecer associados ao fluxo de pagamento da organização, em vez de ficarem dispersos em e-mails e planilhas.
- Valores previsíveis para os beneficiários: os pagamentos podem ser estruturados considerando o montante que cada destinatário deverá receber em reais.
- Sem mensalidade: empresas não precisam manter uma assinatura recorrente apenas para continuar utilizando o fluxo de pagamentos.
- Suporte bilíngue: empresas americanas e destinatários brasileiros podem receber atendimento em inglês e português.
Esses recursos são especialmente relevantes para empresas com pagamentos recorrentes de funcionários, prestadores ou equipes distribuídas no Brasil. Também é possível entender melhor por que empresas dos EUA usam CambioPay para pagamentos no Brasil.
Qual sistema Pix sua empresa deve escolher?
Não existe uma única arquitetura de pagamentos adequada para todas as empresas que vendem para o Brasil. A escolha depende de onde a organização opera, onde precisa receber a liquidação, quantas transações processa e se o Pix representa apenas um método de checkout ou parte de uma operação financeira internacional maior.
Uma empresa dos Estados Unidos já profundamente integrada à Stripe pode priorizar a manutenção de uma única infraestrutura global. Uma multinacional operando em vários mercados emergentes pode precisar da cobertura mais ampla oferecida pelo EBANX, enquanto uma companhia com uma operação brasileira consolidada pode encontrar no Mercado Pago uma solução adequada para transações domésticas.
A Wise pode atender fluxos específicos de transferências e operações em reais, embora empresas devam analisar cuidadosamente critérios de elegibilidade e requisitos relacionados ao checkout. Paralelamente, organizações que precisam receber pagamentos de consumidores brasileiros sem criar uma infraestrutura bancária local podem considerar o CambioCheckout como uma solução direcionada especificamente a esse fluxo internacional.
O princípio mais importante consiste em avaliar todo o movimento do dinheiro, em vez de analisar somente a transação via Pix. Liquidação, conversão cambial, reconciliação, suporte, requisitos de integração e carga de trabalho da equipe financeira determinam se um sistema de pagamento continuará eficiente à medida que a receita obtida no Brasil aumentar.
Simplifique pagamentos Pix entre Brasil e Estados Unidos
O Pix pode reduzir significativamente a fricção na experiência de compra dos consumidores brasileiros, mas isso acontece apenas quando a infraestrutura por trás da transação combina com o modelo internacional da empresa. A solução escolhida precisa facilitar o pagamento local para o cliente sem transferir complexidade para as equipes de contabilidade, finanças e operações.
O CambioCheckout ajuda empresas dos Estados Unidos a receber pagamentos de clientes brasileiros utilizando métodos locais conhecidos, enquanto administra o caminho internacional necessário para a liquidação nos Estados Unidos. Para organizações que movimentam recursos no sentido contrário, o CambioPay oferece um fluxo específico para pagamentos recorrentes de funcionários, prestadores e fornecedores brasileiros.
Aumente suas vendas na América Latina oferecendo checkout local com a CambioCheckout!
Elimine as barreiras de conversão e ofereça a melhor experiência de compra para seus clientes internacionais. Com a CambioCheckout, sua plataforma:
- Vende em dólares e seu cliente final paga na moeda local com os métodos de pagamento que já confia;
- Aumenta a taxa de conversão ao reduzir o abandono de carrinho causado por taxas de cartões internacionais;
- Processa Pix e pagamentos locais de forma totalmente integrada e transparente na sua página;
- Automatiza fluxos transacionais sem a necessidade de abrir entidades legais em cada país da região.