Recibir pagos de clientes brasileños no debería obligar a tu equipo financiero a convertirse en especialista en la infraestructura bancaria de Brasil. Sin embargo, elegir un sistema Pix inadecuado puede generar exactamente ese problema, añadiendo demoras en la liquidación, conversiones de moneda innecesarias, conciliación manual y mayores costos operativos en cada transacción.
Pix en sí mismo es rápido. La dificultad aparece cuando un pago realizado localmente en reales debe llegar a una empresa que opera y mantiene su cuenta bancaria en Estados Unidos. En ese escenario, el proveedor necesita conectar la transacción brasileña con la liquidación internacional, la conversión de moneda, los reportes, los procesos de compliance y la infraestructura financiera utilizada por la empresa.
Esta diferencia es importante porque no todas las plataformas que ofrecen Pix resuelven el mismo problema. Algunas soluciones proporcionan un checkout completo para operaciones internacionales, mientras que otras simplemente permiten que empresas con infraestructura en Brasil reciban Pix de manera local. Comprender esta distinción ayuda a evitar la implementación de un método de pago que genere más trabajo administrativo del que elimina.
¿Por qué aceptar Pix es importante al vender en Brasil?
Pix es la infraestructura de pagos instantáneos creada dentro del sistema financiero brasileño y operada por el Banco Central de Brasil. Según la información oficial del Banco Central, el sistema permite enviar y recibir pagos en pocos segundos. Además, funciona las veinticuatro horas del día, incluso durante fines de semana y feriados.
Para los consumidores brasileños, Pix ofrece una experiencia considerablemente diferente de una transferencia bancaria internacional. El cliente puede completar el pago directamente desde la aplicación de su banco. Normalmente, utiliza un código QR o un código para copiar y pegar durante la operación. De esta forma, no necesita ingresar instrucciones bancarias internacionales ni utilizar procesos de pago poco familiares.
Para una empresa estadounidense, sin embargo, recibir el pago local representa solamente una etapa de la operación. Un sistema de pagos internacionales eficiente también debe gestionar la conversión de reales a dólares. Además, necesita definir dónde permanecen los fondos durante la liquidación y qué documentación respalda cada operación. Finalmente, la infraestructura debe permitir que el dinero llegue correctamente a la cuenta bancaria estadounidense.
Por este motivo, las empresas que evalúan proveedores necesitan mirar más allá de la presencia del logotipo de Pix en la página de checkout. El aspecto más importante está en lo que sucede antes y después de que el cliente confirme el pago.
¿Qué debería buscar una empresa de EE. UU. en un sistema Pix?
La solución adecuada depende principalmente de si la empresa ya opera en Brasil o desea vender sin establecer infraestructura bancaria local. Este punto cambia de forma significativa las necesidades relacionadas con pagos, liquidación y operación financiera.
Una organización brasileña con cuenta bancaria local enfrenta requisitos distintos a los de una empresa estadounidense. Esto también se aplica a compañías de SaaS, despachos jurídicos, consultoras, universidades y negocios de e-commerce.
Para empresas internacionales, existen varios factores que merecen especial atención:
- Liquidación internacional: verifica si los fondos recibidos en reales pueden llegar a la cuenta estadounidense sin requerir transferencias manuales desde Brasil.
- Conversión de moneda: comprende cuándo se establece el tipo de cambio y si las fluctuaciones cambiarias pueden modificar el importe final recibido.
- Opciones de integración: compara APIs, checkouts alojados, enlaces de pago, plugins y requisitos técnicos de implementación.
- Conciliación financiera: confirma si el equipo puede identificar pagos, exportar datos, monitorear estados y conciliar transacciones con eficiencia.
- Costos: considera tarifas por transacción, spread cambiario, suscripciones, costos de retiro, saldos mínimos de liquidación y gastos de implementación.
- Experiencia del consumidor brasileño: evalúa si el checkout, la documentación y el soporte están disponibles en portugués.
- Requisitos operativos: verifica si es necesario abrir una empresa en Brasil, mantener una cuenta bancaria local o registrar claves Pix brasileñas.
Estos factores se vuelven aún más relevantes a medida que aumenta el volumen de transacciones. Un proceso que funciona manualmente para cinco clientes puede consumir una cantidad considerable de horas del equipo financiero cuando la empresa comienza a procesar cientos de pagos cada mes.
Las empresas que todavía no conocen todas las etapas de este flujo pueden primero entender cómo funciona Pix en sistemas de pago internacionales antes de comparar cada proveedor.
1. CambioCheckout: creado para que empresas de EE. UU. reciban pagos desde Brasil
CambioCheckout aborda Pix desde una perspectiva internacional, en lugar de tratarlo únicamente como un método de pago doméstico brasileño. Las empresas de Estados Unidos pueden solicitar pagos a clientes brasileños permitiéndoles completar la operación localmente en reales mediante Pix, boleto bancario o tarjetas brasileñas compatibles.
La empresa puede crear un enlace de pago y enviarlo directamente al cliente o integrar la experiencia de checkout dentro de su propia operación digital. Una vez que el consumidor brasileño realiza el pago, CambioCheckout gestiona el procesamiento local, la conversión de moneda y el proceso necesario para que la empresa reciba dólares en su cuenta bancaria estadounidense.
Esta estructura resulta especialmente relevante para organizaciones que no desean abrir una cuenta bancaria en Brasil únicamente para atender clientes en el país. La documentación de CambioCheckout también describe liquidación automática hacia cuentas estadounidenses y ausencia de saldo mínimo para realizarla, reduciendo otra capa de administración financiera internacional.
Para empresas en crecimiento, algunas características importantes incluyen:
- enlaces de pago para organizaciones sin recursos técnicos complejos;
- integración mediante API para entornos de ventas automatizados;
- pagos mediante Pix, boleto y tarjetas brasileñas;
- experiencia de pago en reales para consumidores brasileños;
- liquidación en una cuenta bancaria empresarial de Estados Unidos;
- reportes centralizados en un panel de control;
- atención al cliente en portugués e inglés;
- ausencia de tarifa mensual por utilizar la plataforma de checkout.
En consecuencia, CambioCheckout puede adaptarse tanto a empresas de servicios profesionales que reciben pocas facturas internacionales como a operaciones digitales que necesitan integrar pagos brasileños dentro de su propio flujo de ventas.
También puedes entender cómo las empresas de EE. UU. pueden recibir Pix y tarjetas de clientes brasileños para comparar mejor estas experiencias de pago.
2. Stripe: infraestructura consolidada con Pix internacional
Stripe ya forma parte de la infraestructura tecnológica de muchas empresas estadounidenses, lo que hace que su compatibilidad con Pix resulte especialmente interesante para organizaciones que prefieren evitar la introducción de una plataforma de pago adicional.
Es importante destacar que el escenario de Pix dentro de Stripe cambió considerablemente en los últimos años. En 2025, Stripe y EBANX ampliaron su alianza para permitir que empresas globales elegibles recibieran Pix de clientes brasileños, procesando pagos en reales y recibiendo la liquidación en su moneda local.
Este cambio eliminó una de las principales limitaciones históricas de la oferta de Pix de Stripe para comercios internacionales. Las empresas que ya utilizan la plataforma pueden beneficiarse de mantener los reportes de pagos, las APIs y los flujos de desarrollo dentro de una infraestructura que sus equipos ya conocen.
Por otra parte, la disponibilidad, las condiciones comerciales, la configuración de liquidación y los criterios de elegibilidad pueden variar según el país y la configuración de la cuenta. Por ello, los CFO y responsables financieros deben verificar las condiciones específicas de su operación, en lugar de asumir que todas las cuentas de Stripe tienen exactamente las mismas funcionalidades.
Stripe puede ser especialmente interesante cuando mantener una infraestructura global unificada resulta más importante que trabajar con un proveedor especializado en Brasil. Aun así, las empresas deberían comparar sus costos de procesamiento y conversión cambiaria con soluciones diseñadas específicamente para operaciones internacionales relacionadas con el mercado brasileño.
3. EBANX: infraestructura robusta para grandes empresas internacionales
EBANX ha construido durante años una infraestructura enfocada en métodos de pago alternativos en América Latina y otros mercados emergentes. Pix ocupa una posición importante dentro de su oferta en Brasil, con tecnología desarrollada para conectar empresas globales con consumidores brasileños sin obligarlos a utilizar métodos de pago internacionales.
La plataforma ofrece Pix dentro de una infraestructura más amplia de procesamiento y cuenta con recursos dirigidos a compañías con grandes volúmenes de transacciones. Según la documentación oficial de EBANX sobre pagos con Pix, los comercios globales pueden integrar este método mientras EBANX administra componentes importantes del procesamiento local.
Para organizaciones de gran tamaño, esta amplitud puede representar una ventaja porque Brasil suele ser solamente una parte de una estrategia internacional más extensa. Una empresa que se expande simultáneamente hacia varios mercados latinoamericanos puede preferir una infraestructura capaz de trabajar con diferentes países y métodos de pago locales.
La contrapartida consiste en evaluar cuidadosamente la complejidad de implementación y las condiciones comerciales. Una infraestructura orientada al segmento enterprise puede incluir recursos superiores a los necesarios para una empresa estadounidense más pequeña, especialmente cuando el objetivo inicial consiste en recibir un volumen relativamente limitado de pagos desde Brasil.
Por este motivo, EBANX merece atención principalmente cuando la escala geográfica, las integraciones avanzadas y la cobertura en varios mercados emergentes representan prioridades estratégicas.
4. Wise Business: útil para transferencias, pero diferente de un checkout
Wise es ampliamente conocida por sus servicios de transferencias internacionales y operaciones multimoneda, pero las empresas deben comprender en qué se diferencian sus funcionalidades relacionadas con Pix de las de una pasarela tradicional de pagos online.
La plataforma permite realizar transferencias hacia destinatarios brasileños utilizando datos asociados a Pix, mientras que determinados usuarios también pueden recibir Pix mediante datos de cuenta en reales. Sin embargo, la disponibilidad depende del país del usuario y de la configuración de la cuenta, además de existir restricciones específicas relacionadas con la infraestructura bancaria brasileña.
La documentación oficial de Wise sobre recepción de Pix explica que los usuarios elegibles pueden recibir pagos domésticos mediante Pix utilizando sus datos de cuenta en reales, mientras que esos mismos datos no sirven para recibir otras monedas ni transferencias internacionales mediante SWIFT.
Esta estructura puede funcionar bien para empresas que buscan principalmente funcionalidades de transferencia internacional o determinadas operaciones financieras en BRL. Sin embargo, no equivale directamente a un checkout internacional diseñado para permitir que consumidores brasileños compren a una empresa estadounidense mediante páginas de pago localizadas.
Por lo tanto, Wise tiene más sentido como parte de una estrategia amplia de tesorería o transferencias internacionales que como un sustituto automático de cualquier sistema de checkout con Pix.
5. Mercado Pago: potente para empresas que operan localmente en Brasil
Mercado Pago ofrece una integración robusta con Pix dentro de su ecosistema brasileño de pagos. Los desarrolladores pueden crear transacciones, generar códigos QR o códigos para copiar y pegar, recibir actualizaciones de estado y conectar pagos con experiencias personalizadas de checkout.
Para empresas que ya operan dentro de Brasil, estas funcionalidades convierten a Mercado Pago en una infraestructura muy completa. Sus APIs, integraciones de e-commerce, ecosistema financiero y elevado reconocimiento entre consumidores brasileños proporcionan ventajas operativas claras.
La principal diferencia para empresas de Estados Unidos se encuentra en la estructura necesaria para utilizar la solución. Los métodos disponibles en Mercado Pago están asociados al país configurado para la cuenta del vendedor, mientras que las operaciones con Pix normalmente dependen de una presencia integrada en el ecosistema brasileño.
En consecuencia, Mercado Pago suele tener más sentido para organizaciones que ya poseen o están desarrollando una operación localizada en Brasil que para una empresa estadounidense cuyo objetivo principal consiste únicamente en recibir pagos brasileños directamente en Estados Unidos.
CambioCheckout o CambioPay: la dirección del dinero cambia la solución
Una de las distinciones más importantes para empresas internacionales consiste en comprender si el dinero se mueve de Brasil hacia Estados Unidos o de Estados Unidos hacia Brasil.
CambioCheckout resuelve el primer escenario. El cliente brasileño paga localmente, posiblemente utilizando Pix, y la empresa estadounidense recibe la correspondiente liquidación internacional.
CambioPay responde al flujo opuesto. La solución fue desarrollada para empresas estadounidenses que necesitan realizar pagos a empleados, profesionales independientes, proveedores de servicios u otros destinatarios ubicados en Brasil.
Esta diferencia es importante porque la nómina y los pagos a contratistas generan problemas operativos para los que los sistemas de checkout orientados al consumidor nunca fueron diseñados. Los equipos financieros pueden necesitar organizar múltiples beneficiarios, controlar facturas y contratos, calcular importes acordados, gestionar conversiones de moneda y repetir todo el proceso cada mes.
Cómo CambioPay reduce la carga administrativa de los pagos hacia Brasil
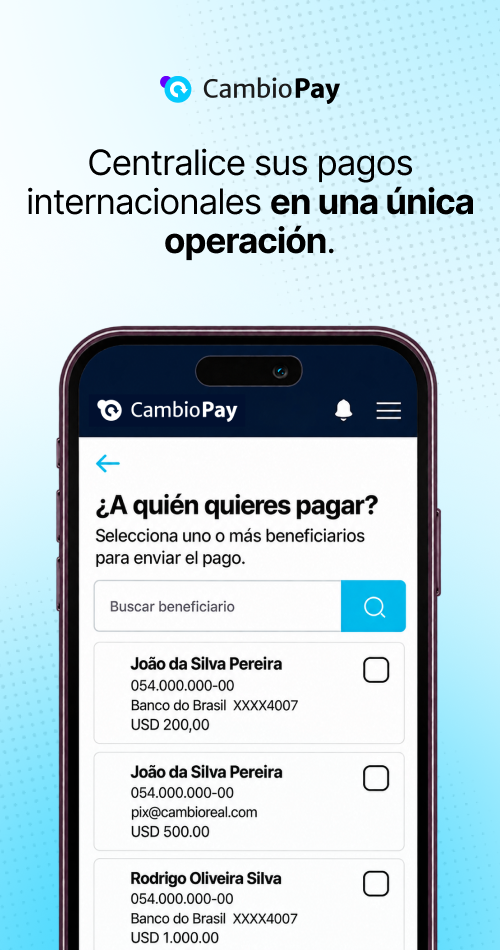
En lugar de exigir que las empresas ejecuten transferencias internacionales separadas para cada destinatario, CambioPay permite organizar diferentes beneficiarios y financiar todos los pagos mediante una única transacción consolidada. CambioReal posteriormente administra la distribución de los respectivos importes entre los destinatarios ubicados en Brasil.
Este modelo resuelve varios problemas habituales para equipos internacionales en crecimiento:
- Pagos por lote: las empresas pueden organizar varios beneficiarios brasileños sin reconstruir manualmente transferencias internacionales individuales cada mes.
- Una sola transacción de financiación: la empresa puede financiar múltiples pagos mediante una operación consolidada en dólares.
- Gestión de facturas y contratos: los documentos relevantes pueden mantenerse asociados al flujo financiero de la organización, en lugar de quedar dispersos entre correos electrónicos y hojas de cálculo.
- Importes previsibles para los beneficiarios: los pagos pueden estructurarse considerando la cantidad que cada destinatario deberá recibir en reales.
- Sin tarifa mensual: las empresas no necesitan mantener una suscripción recurrente únicamente para continuar utilizando el flujo de pagos.
- Soporte bilingüe: las empresas estadounidenses y los destinatarios brasileños pueden recibir asistencia tanto en inglés como en portugués.
Estas funcionalidades resultan especialmente relevantes para organizaciones con pagos recurrentes a empleados, contratistas o equipos distribuidos en Brasil. También puedes conocer por qué empresas de EE. UU. utilizan CambioPay para pagos en Brasil.
¿Qué sistema Pix debería elegir tu empresa?
No existe una única arquitectura de pagos adecuada para todas las empresas que venden en Brasil. La elección depende de dónde opera la organización, dónde necesita recibir la liquidación, cuántas transacciones procesa y si Pix representa únicamente un método de checkout o forma parte de una operación financiera internacional más amplia.
Una empresa estadounidense ya profundamente integrada con Stripe puede priorizar el mantenimiento de una única infraestructura global. Una multinacional que opera en varios mercados emergentes puede necesitar la cobertura más amplia ofrecida por EBANX, mientras que una compañía con una operación brasileña consolidada puede encontrar en Mercado Pago una solución adecuada para transacciones domésticas.
Wise puede atender determinados flujos de transferencias y operaciones en reales, aunque las empresas deben analizar cuidadosamente los criterios de elegibilidad y las necesidades relacionadas con checkout. Paralelamente, las organizaciones que necesitan recibir pagos de consumidores brasileños sin crear una infraestructura bancaria local pueden considerar CambioCheckout como una solución específicamente orientada a ese flujo internacional.
El principio más importante consiste en evaluar todo el movimiento del dinero, en lugar de analizar solamente la transacción mediante Pix. La liquidación, la conversión cambiaria, la conciliación, el soporte, los requisitos de integración y la carga de trabajo del equipo financiero determinan si un sistema seguirá siendo eficiente a medida que aumenten los ingresos provenientes de Brasil.
Simplifica los pagos Pix entre Brasil y Estados Unidos
Pix puede reducir significativamente la fricción en la experiencia de compra de los consumidores brasileños, pero esto solamente ocurre cuando la infraestructura detrás de la transacción se adapta al modelo internacional de la empresa. La solución elegida debe facilitar el pago local para el cliente sin trasladar complejidad hacia los equipos de contabilidad, finanzas u operaciones.
CambioCheckout ayuda a empresas de Estados Unidos a recibir pagos de clientes brasileños mediante métodos locales conocidos, mientras gestiona el proceso internacional necesario para realizar la liquidación en Estados Unidos. Para organizaciones que mueven dinero en la dirección opuesta, CambioPay ofrece un flujo específico para pagos recurrentes a empleados, contratistas y proveedores ubicados en Brasil.
¡Aumente sus ventas en América Latina ofreciendo un checkout local con CambioCheckout!
Elimine las barreras de conversión y ofrezca la mejor experiencia de compra a sus clientes internacionales. Con CambioCheckout, su plataforma:
- Vende en dólares y su cliente final paga en su moneda local con los métodos de pago en los que ya confía;
- Aumenta la tasa de conversión al reducir el abandono de carrito causado por las comisiones de tarjetas internacionales;
- Procesa Pix y pagos locales de forma totalmente integrada y transparente directamente en su página;
- Automatiza los flujos transaccionales sin la necesidad de abrir entidades legales en cada país de la región.