Recibir Pix de clientes brasileños no significa simplemente mostrar un código QR en el checkout. Para una empresa de Estados Unidos, el verdadero desafío comienza después de que el cliente paga en reales, porque la transacción todavía debe identificarse, procesarse dentro de la infraestructura adecuada, convertirse a dólares, conciliarse y liquidarse en una cuenta bancaria estadounidense.
Esta diferencia es importante porque Pix es, originalmente, una infraestructura de pagos domésticos de Brasil. El Banco Central de Brasil define Pix como un sistema de pagos instantáneos capaz de mover fondos entre cuentas participantes en pocos segundos, con funcionamiento continuo durante todo el día. En mayo de 2026, más de 170 millones de personas físicas ya habían utilizado el sistema, con más de siete mil millones de transacciones procesadas solamente durante ese mes.
Sin embargo, las empresas estadounidenses todavía necesitan una estructura internacional alrededor de esa transacción local. El proveedor responsable del pago debe conectar el cobro en reales con el cambio de divisas, la identificación del cliente, los registros de la operación y la liquidación final en dólares.
Por qué recibir Pix en Estados Unidos implica más que un código QR
Para el cliente brasileño, Pix parece una operación sencilla realizada directamente desde la aplicación de su banco. Para la empresa extranjera, sin embargo, existe un flujo financiero mucho más amplio, porque el comprador paga localmente en reales mientras el vendedor espera recibir el valor correspondiente en dólares.
Entre ambos momentos, se necesita una estructura capaz de conectar el cobro local con la liquidación internacional. Esta operación también debe considerar los requisitos aplicables al mercado cambiario y al movimiento financiero entre residentes y no residentes.
La legislación cambiaria brasileña establece reglas específicas para este tipo de operación, mientras que las instituciones autorizadas continúan siendo responsables de procedimientos relacionados con identificación de clientes, clasificación de operaciones y controles regulatorios. Por esta razón, las empresas que evalúan proveedores internacionales no deberían analizar solamente la experiencia visual del checkout, sino también la infraestructura financiera utilizada para mover los fondos.
Para comprender mejor esta infraestructura de pago, también resulta útil revisar cómo Pix se convirtió en el principal medio de pago instantáneo de Brasil. Para un CFO estadounidense, sin embargo, la cuestión principal no consiste en comprobar si Pix funciona, sino en encontrar una manera de utilizarlo sin construir una operación bancaria completa en Brasil.
Cómo funciona un pago internacional mediante Pix
Un flujo eficiente separa claramente la etapa de pago realizada por el cliente del proceso de cambio y liquidación internacional que ocurre posteriormente. Aunque la experiencia puede variar entre plataformas, la operación generalmente atraviesa seis etapas principales.
1. La empresa crea el cobro
El proceso comienza cuando la empresa define el importe que desea recibir, normalmente en dólares. Dependiendo de la plataforma utilizada, este cobro puede generarse mediante un enlace de pago, checkout alojado, botón de pago o integración mediante API.
Las empresas con menor volumen de transacciones pueden utilizar enlaces para reducir el esfuerzo de implementación. En cambio, los negocios con un mayor volumen o con operaciones digitales más complejas suelen preferir APIs, porque permiten integrar la generación de cobros, actualizaciones de estado, conciliación y comunicación con clientes a los sistemas que la empresa ya utiliza.
2. El cliente brasileño accede al checkout
El cliente abre la página de pago e introduce la información solicitada por el proveedor. Un checkout bien estructurado debe reducir pasos innecesarios y mantener solamente los datos indispensables para procesar correctamente la operación.
Esta experiencia debe ser sencilla para el cliente brasileño, especialmente cuando se compara con alternativas como transferencias bancarias internacionales o tarjetas emitidas en el extranjero.
3. El sistema genera el pago mediante Pix
Después de que el cliente selecciona Pix, la plataforma presenta las instrucciones necesarias para completar el pago, generalmente mediante un código QR y un código Pix de copiar y pegar.
El cliente autoriza la transacción directamente desde la aplicación de su banco o institución financiera brasileña. De este modo, no necesita introducir datos bancarios internacionales ni iniciar una transferencia al extranjero.
El propio Banco Central informa que Pix ofrece liquidación en tiempo real y funcionamiento continuo, incluso durante fines de semana y días festivos. La información oficial sobre Pix ayuda a comprender la velocidad y disponibilidad de esta infraestructura.
4. El pago se recibe localmente en reales
En este punto, el cliente ya ha completado una transacción doméstica en BRL, pero la empresa de Estados Unidos todavía no ha recibido la liquidación internacional.
El proveedor responsable de la operación confirma la recepción de los reales y vincula el pago con el registro correcto del cobro. Una plataforma integrada debe mostrar claramente el estado de cada transacción, reduciendo la necesidad de realizar verificaciones manuales.
5. El cambio convierte el valor a dólares
La operación pasa entonces de un pago local a un flujo financiero internacional. El proveedor utiliza la estructura cambiaria adecuada para convertir el valor de reales a dólares de acuerdo con las condiciones aplicables a la operación.
Precisamente en esta etapa las empresas deben analizar cuidadosamente cómo se forman los costes. Una plataforma puede no cobrar una mensualidad, pero aplicar un spread cambiario, tarifas de procesamiento, costes de liquidación, cargos de onboarding u otros conceptos.
El marco regulatorio del mercado cambiario también debe formar parte de la evaluación del proveedor, porque un cobro internacional implica una operación de cambio regulada y no únicamente el uso de Pix.
6. La empresa recibe la liquidación en Estados Unidos
En la etapa final, el valor convertido se transfiere a la cuenta bancaria de la empresa en Estados Unidos.
El flujo presentado por CambioReal permite que la empresa reciba automáticamente los fondos en su cuenta bancaria estadounidense, reduciendo la necesidad de mantener una cuenta en Brasil o realizar manualmente la remesa internacional de los importes cobrados.
Los materiales actuales de CambioReal también indican que CambioCheckout puede ofrecer enlaces de pago, integración mediante API, métodos locales como Pix y liquidación en cuentas bancarias de Estados Unidos.
Qué evaluar antes de elegir una plataforma para recibir Pix
La evaluación de un proveedor no debería limitarse a la experiencia del checkout. En una operación internacional, resulta fundamental analizar cómo la plataforma conecta conversión del cliente, cambio de divisas, compliance, conciliación y liquidación. Antes de contratar una solución, los equipos financieros y operativos deberían revisar varios aspectos centrales:
- Experiencia de pago local: el cliente brasileño debe poder pagar mediante Pix utilizando un proceso conocido, sin pasos internacionales innecesarios.
- Transparencia cambiaria: la empresa necesita entender cuándo se define el tipo de cambio, durante cuánto tiempo permanece válido y cómo se aplica el spread.
- Estructura de liquidación: conviene verificar plazos, valores mínimos, método utilizado para la transferencia y posibles costes adicionales.
- Conciliación financiera: referencias del cobro, datos del cliente, horarios, estados de la transacción y registros de liquidación deben ser fáciles de relacionar.
- Opciones de integración: enlaces, APIs, plugins, webhooks y soporte técnico deben adaptarse al volumen y a la estructura operativa de la empresa.
- Atención al cliente: disponer de soporte en portugués puede reducir fricciones cuando el comprador encuentra dificultades durante el pago.
- Responsabilidades de compliance: la empresa debe comprender qué participante ejecuta procesos de identificación, controles, documentación y cambio de divisas.
Las empresas que todavía estén comparando alternativas también pueden consultar los principales sistemas de Pix disponibles para pagos en Brasil antes de definir el nivel de integración necesario.
¿Enlace de pago o integración mediante API?
Los enlaces de pago suelen ser la alternativa más sencilla para consultoras, despachos profesionales, instituciones educativas, empresas de servicios y negocios B2B que realizan cobros individualizados.
La empresa puede definir el importe, compartir el enlace con el cliente y finalizar el cobro sin desarrollar una infraestructura propia de checkout. Este enfoque reduce los costes iniciales y puede ser suficiente para operaciones con menor volumen o procesos de venta asistida.
La integración mediante API adquiere mayor importancia cuando la generación del cobro debe ocurrir automáticamente dentro de una tienda online, plataforma SaaS, marketplace o sistema de facturación.
Los estándares técnicos del Banco Central para las interfaces relacionadas con Pix refuerzan la necesidad de una comunicación estructurada, autenticación y seguridad dentro de este ecosistema.
Las especificaciones oficiales relacionadas con las APIs de Pix también muestran que una integración debe tratarse como parte de una infraestructura de pagos, con controles, monitoreo, gestión de errores y conciliación adecuados.
Cómo CambioCheckout resuelve el cobro internacional mediante Pix
CambioCheckout fue desarrollado precisamente para el flujo abordado en este artículo: clientes brasileños que pagan a empresas interesadas en recibir los fondos en Estados Unidos. En lugar de exigir que la empresa extranjera abra una cuenta bancaria en Brasil, reciba fondos en reales, realice el cambio por separado y posteriormente organice una remesa internacional, la plataforma conecta todas estas etapas dentro de un mismo proceso.
Según los materiales actuales de CambioReal, las empresas pueden utilizar enlaces de pago o integrar el checkout directamente en su sitio web, mientras los clientes brasileños pueden seleccionar métodos locales como Pix. CambioCheckout procesa el pago local, utiliza la estructura necesaria para la conversión de divisas y liquida el valor correspondiente directamente en la cuenta bancaria de la empresa en Estados Unidos.
En la práctica, la plataforma reduce varias limitaciones presentes en enfoques más tradicionales:
- no exige una cuenta bancaria brasileña únicamente para recibir pagos de clientes;
- no cobra una mensualidad dentro del modelo actual de CambioCheckout;
- ofrece enlaces de pago para empresas que no necesitan una integración personalizada;
- proporciona API para operaciones que requieren mayor automatización;
- automatiza la liquidación de valores, reduciendo procesos manuales de repatriación;
- ofrece soporte en portugués e inglés para cuestiones relacionadas con pagos e integración.
Las empresas también pueden analizar por qué ofrecer Pix puede reducir la fricción para clientes brasileños y comparar esta experiencia con tarjetas internacionales, transferencias bancarias y procesos manuales de cobro.
Dónde encaja CambioPay dentro de esta estrategia
CambioPay actúa en la dirección opuesta al flujo presentado anteriormente y no debe confundirse con CambioCheckout. Mientras CambioCheckout permite que una empresa de Estados Unidos reciba dinero de clientes brasileños, CambioPay atiende a compañías estadounidenses que necesitan enviar pagos a profesionales, proveedores o equipos ubicados en Brasil.
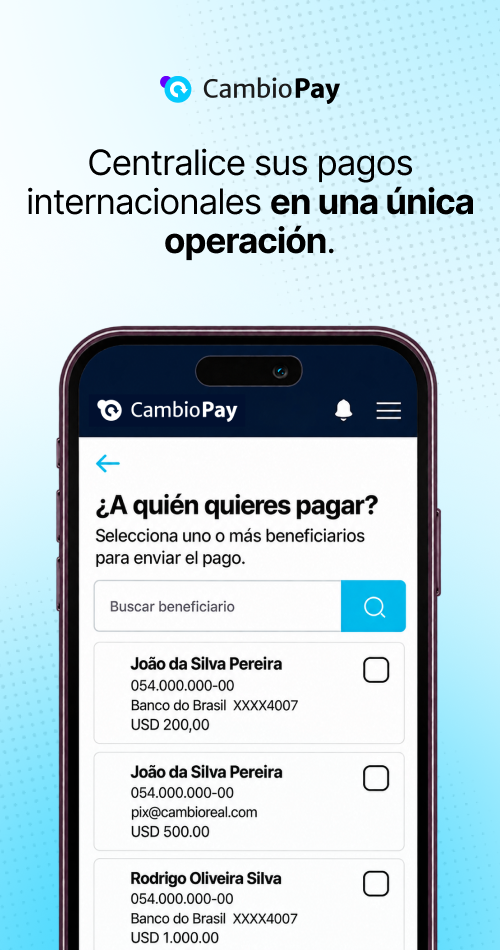
En este contexto, el principal desafío no está en el cobro, sino en la repetición de transferencias internacionales hacia varios beneficiarios. Según los materiales de CambioReal, CambioPay ofrece pagos en lote, permitiendo que una empresa financie múltiples transferencias a beneficiarios brasileños mediante una sola operación en dólares.
La plataforma también permite organizar contratos e invoices, mientras que los beneficiarios pueden generar documentación relacionada con el pago dentro del propio flujo. En consecuencia, los beneficios operativos son diferentes de aquellos relacionados con la recepción de Pix:
- Sin mensualidad: el modelo funciona sin una suscripción recurrente de software.
- Pagos en lote: una sola operación puede cubrir múltiples beneficiarios y reducir trabajo bancario repetitivo.
- Gestión de contratos e invoices: los documentos pueden permanecer vinculados al flujo de pago.
- Mayor previsibilidad: la empresa puede visualizar mejor los importes involucrados antes de la distribución.
- Recepción local: los beneficiarios reciben BRL directamente en cuentas bancarias brasileñas.
De esta forma, CambioCheckout atiende cobros inbound, mientras CambioPay resuelve pagos outbound para equipos, prestadores de servicios y proveedores.
Estructura la operación pensando también en la conciliación
Un checkout capaz de convertir clientes, pero que deja al equipo financiero con referencias incompletas, liquidaciones imprevisibles o conciliación manual, simplemente traslada la fricción hacia otra etapa del proceso. Antes de poner la operación en producción, conviene definir quién será responsable de la creación de cobros, transacciones vencidas, reembolsos, atención al cliente, conciliación bancaria y clasificación contable.
También resulta importante establecer identificadores capaces de relacionar cada pedido o invoice con el pago mediante Pix y, posteriormente, con la liquidación final en dólares. Además, el equipo financiero debería probar todo el ciclo antes de considerar que la integración está terminada. Realiza pagos reales o controlados, confirma las notificaciones de estado, valida los registros de liquidación y compara los importes esperados con aquellos efectivamente recibidos.
Convierte Pix en parte de una estrategia escalable para Brasil
Pix puede simplificar considerablemente la experiencia del cliente brasileño que necesita pagar a una empresa estadounidense. Sin embargo, la empresa que recibe el dinero todavía necesita una estructura confiable para cambio de divisas, compliance, conciliación y liquidación internacional.
Por esta razón, una implementación eficiente combina una experiencia local sencilla para el comprador con un proceso financiero estructurado para el equipo responsable del cobro. Los enlaces de pago pueden ser una buena alternativa para empresas que están comenzando, mientras que las integraciones mediante API ofrecen mayor flexibilidad para operaciones con un volumen más elevado.
CambioCheckout atiende el flujo de recepción sin exigir una estructura bancaria local completa, mientras que CambioPay puede complementar la operación cuando la misma empresa también necesita realizar pagos a profesionales o proveedores brasileños.
Boost your sales in Latin America by offering local checkout with CambioCheckout!
Eliminate conversion barriers and provide the best shopping experience for your international customers. With CambioCheckout, your platform:
- Sells in dollars, and your end customers pay in their local currency using the payment methods they already trust;
- Increases conversion rates by reducing cart abandonment caused by international card fees;
- Processes Pix and local payments seamlessly and transparently directly on your page;
- Automates transactional workflows without the need to establish legal entities in each country across the region.