Vender a clientes en Brasil puede parecer sencillo hasta que llega el momento de completar el pago desde una cuenta local. Aunque la venta esté encaminada, una infraestructura pensada para Estados Unidos puede añadir fricciones innecesarias al proceso de compra brasileño.
Esa fricción tiene un costo directo para el negocio, porque obliga al cliente a enfrentar pasos que no existen en compras domésticas. Tarjetas internacionales, instrucciones bancarias extranjeras, conversión de divisas y tarifas adicionales pueden aumentar la complejidad justo antes de finalizar la transacción.
Pix reduce una parte importante de ese problema al permitir pagos electrónicos locales mediante bancos brasileños, utilizando una experiencia ya conocida. Después, un proveedor internacional puede gestionar la conversión y la liquidación, conectando el pago local con la cuenta de la empresa estadounidense.
Por qué Pix es importante para empresas de EE. UU. que venden en Brasil
Pix es el sistema de pagos instantáneos de Brasil y opera dentro del marco establecido por el Banco Central do Brasil. La red permite iniciar transferencias y pagos en cualquier momento, incluidos fines de semana y días festivos, lo que la diferencia significativamente de los métodos sujetos a los horarios bancarios tradicionales. Las empresas que evalúan el mercado brasileño pueden consultar el marco oficial de Pix del Banco Central do Brasil para conocer las bases regulatorias y operativas del sistema.
Sin embargo, el valor estratégico de Pix va mucho más allá de la velocidad de la transacción. Los consumidores brasileños ya están acostumbrados a abrir la aplicación de su banco, escanear un código QR o utilizar un código Pix Copia e Cola, revisar el importe y autorizar el pago. Esa familiaridad reduce la cantidad de pasos desconocidos entre la intención de compra y la finalización de la transacción.
Para una empresa estadounidense, esto genera una oportunidad importante de localización. Traducir un sitio web al portugués o anunciarse para audiencias brasileñas no localiza completamente el proceso de compra si el checkout todavía obliga al cliente a adaptarse a un sistema de pago extranjero. Ofrecer métodos locales permite que la experiencia financiera acompañe al resto de la experiencia comercial.
Las empresas que necesiten una visión más detallada de esta infraestructura también pueden consultar nuestra guía completa sobre cómo funciona Pix en Brasil, donde explicamos cómo se utiliza este método de pago en el mercado brasileño.
El costo real de obligar al cliente a utilizar pagos internacionales
Un método de pago debería facilitar la finalización de una compra, no crear una nueva decisión después de que el cliente ya decidió comprar. Sin embargo, las transacciones internacionales suelen añadir varias capas de fricción justo antes del checkout.
Un cliente brasileño que paga a una empresa estadounidense puede tener que comprobar si su tarjeta permite compras internacionales, calcular cuánto pagará finalmente después de la conversión de moneda, verificar si existen cargos bancarios adicionales y considerar cuánto tardará una transferencia tradicional. Algunos clientes completarán estos pasos de todas formas, pero cada requisito adicional aumenta el esfuerzo necesario y crea otro punto en el que la transacción puede detenerse.
El comercio enfrenta complicaciones similares del otro lado. El equipo financiero necesita saber qué factura fue pagada, cuánto abonó originalmente el cliente en reales, qué tipo de cambio se aplicó, cuándo se liquidará la operación y cuánto llegará finalmente en dólares.
Por lo tanto, la comparación relevante no es simplemente Pix frente a otro método de pago. Se trata de comparar un flujo financiero localizado con un proceso internacional que obliga tanto al cliente como al comercio a resolver por su cuenta una mayor parte de la complejidad financiera.
Cómo funciona realmente un pago internacional con Pix
Pix es, fundamentalmente, un sistema de pagos doméstico brasileño. Esto significa que una empresa de Estados Unidos todavía necesita una infraestructura capaz de conectar la transacción local con una liquidación internacional. El comercio no puede simplemente colocar una clave Pix personal en un checkout estadounidense y esperar que el dinero llegue automáticamente a una cuenta bancaria en Estados Unidos.
Un proveedor especializado en pagos internacionales crea ese puente. Aunque el flujo exacto depende del proveedor, normalmente la transacción sigue una estructura como esta:
- La empresa estadounidense crea una solicitud de pago o checkout.
- El cliente visualiza el valor de la transacción convertido a reales brasileños.
- El sistema genera un código QR Pix o un código Pix Copia e Cola.
- El cliente autoriza el pago a través de una institución financiera brasileña.
- El pago se procesa localmente en BRL.
- El proveedor gestiona la conversión de divisas y la liquidación internacional.
- Los fondos correspondientes se transfieren a la cuenta bancaria de la empresa en Estados Unidos.
Esta estructura permite que la parte visible para el cliente siga siendo local, mientras que la infraestructura financiera detrás de la operación gestiona el componente internacional. Para las empresas que buscan una explicación más técnica, nuestra guía paso a paso para integrar pagos con Pix explica con mayor detalle los enlaces de pago, la generación de códigos QR, la conversión de divisas y la liquidación.
Como la operación implica conversión monetaria y liquidación internacional, las empresas también deben comprender el contexto cambiario brasileño. El Banco Central ofrece una visión general de su política cambiaria y estructura regulatoria oficial, lo que ayuda a entender por qué un flujo internacional en cumplimiento normativo implica mucho más que simplemente recibir un Pix doméstico.
Pix frente a tarjetas internacionales y transferencias bancarias
Pix no tiene necesariamente que sustituir todas las demás opciones de pago. Una estrategia de checkout más eficiente suele ofrecer a los clientes brasileños métodos que reflejan la forma en que ya prefieren realizar sus transacciones.
Tarjetas de crédito internacionales
Las tarjetas continúan siendo útiles para clientes que ya tienen habilitadas las compras internacionales y prefieren opciones basadas en crédito. También forman parte de una infraestructura global de comercio electrónico ampliamente consolidada, por lo que eliminarlas por completo no siempre tendría sentido.
Aun así, una estrategia basada exclusivamente en tarjetas internacionales puede introducir problemas de autorización, costos por transacciones extranjeras, incertidumbre sobre el tipo de cambio y procesos de disputa asociados con las redes de tarjetas. Para clientes que simplemente desean pagar utilizando el saldo de su cuenta bancaria brasileña, la tarjeta puede añadir una capa financiera innecesaria.
Pix funciona de forma diferente. En lugar de depender de una tarjeta internacional, el pago comienza a través de una relación bancaria brasileña que el cliente ya utiliza habitualmente.
Transferencias bancarias internacionales tradicionales
Las transferencias internacionales pueden seguir siendo adecuadas para facturas B2B de mayor valor, especialmente cuando ambas empresas ya tienen procedimientos de tesorería establecidos para operaciones transfronterizas. Sin embargo, suelen resultar menos prácticas para compras recurrentes o facturas comerciales de menor importe.
Los clientes pueden necesitar instrucciones bancarias internacionales, datos completos del beneficiario, información SWIFT y procedimientos adicionales con su banco. La liquidación también puede tardar más, mientras que las tarifas de intermediarios o del banco receptor pueden hacer que el costo final sea menos predecible.
Pix permite que la parte local del pago ocurra de una forma mucho más natural. El proveedor se encarga posteriormente de la conversión y la transferencia internacional, en lugar de obligar al cliente a organizar todo ese movimiento por su cuenta.
Pix es diferente al chargeback de tarjetas, pero no es irreversible
Hay un punto importante que conviene aclarar, ya que algunas explicaciones antiguas sobre Pix simplifican demasiado esta cuestión. Pix no opera bajo la misma estructura de chargeback comercial utilizada por las redes de tarjetas de crédito, pero esto no significa que un pago mediante Pix nunca pueda ser devuelto.
El Banco Central do Brasil mantiene el Mecanismo Especial de Devolução, conocido como MED, que puede facilitar la recuperación de fondos en determinadas situaciones elegibles relacionadas con fraudes, estafas o problemas operativos específicos. La explicación oficial del Banco Central sobre el MED también deja claro que este mecanismo fue creado para determinados escenarios vinculados a Pix y no funciona como una disputa comercial convencional mediante tarjeta.
Para el comercio, la ventaja más precisa consiste en que Pix posee una arquitectura de pago y de disputas diferente a la de las tarjetas. Presentarlo como un sistema completamente irreversible simplificaría excesivamente el funcionamiento regulatorio real.
Dónde entra CambioCheckout en el proceso de pago
CambioCheckout está diseñado para el flujo de entrada: clientes brasileños que necesitan pagar a una empresa ubicada fuera de Brasil. En lugar de obligar al cliente a organizar directamente una transferencia internacional, la plataforma crea un checkout localizado en el que puede pagar en reales utilizando opciones como Pix, boleto o tarjeta brasileña.
Mientras tanto, la empresa en Estados Unidos recibe la liquidación en dólares, sin tener que administrar un saldo independiente en reales y organizar posteriormente otra transferencia internacional. De esta forma, la experiencia del consumidor permanece adaptada al mercado brasileño sin trasladar toda la complejidad operativa al comercio estadounidense.
Este modelo resulta especialmente relevante para las empresas que están probando el mercado brasileño, ya que reduce la necesidad de desarrollar una infraestructura financiera compleja antes de contar con un volumen de ingresos consolidado. El negocio puede comenzar utilizando enlaces de pago para procesos comerciales más manuales y posteriormente pasar a una integración mediante API cuando aumente el volumen de transacciones.
Entre las principales ventajas operativas se encuentran:
- Checkout local: los clientes brasileños completan la transacción mediante métodos de pago domésticos y familiares.
- Liquidación en USD: la empresa recibe los fondos en Estados Unidos sin tener que administrar BRL por separado.
- Flexibilidad de pago: Pix puede utilizarse junto con boleto y tarjetas brasileñas.
- Opciones de integración: las empresas pueden utilizar enlaces de pago o integrar el checkout mediante API.
- Menores costos fijos: el modelo actual de CambioCheckout no requiere una suscripción mensual para el comercio.
Estas características son importantes porque localizar el checkout no debería generar un segundo problema administrativo para el departamento financiero. La infraestructura adecuada simplifica el pago para el cliente sin obligar al comercio a reconstruir manualmente el proceso de liquidación internacional después de cada venta.
Recibir dinero es solo la mitad de una estrategia para Brasil
A medida que una empresa estadounidense se expande en Brasil, la complejidad financiera suele comenzar a circular en ambas direcciones. La empresa puede recibir pagos de clientes brasileños y, al mismo tiempo, contratar desarrolladores, diseñadores, consultores, profesionales comerciales u otros proveedores de servicios en el país.
Esto crea un desafío diferente. CambioCheckout resuelve el flujo de entrada, mientras que pagar a profesionales en Brasil requiere una estructura de salida capaz de administrar beneficiarios, conversión de divisas, documentación y transacciones recurrentes.
Los equipos financieros suelen resolver inicialmente estas necesidades mediante una combinación de transferencias internacionales, hojas de cálculo, correos electrónicos, carpetas en la nube y diferentes plataformas de pago. Este enfoque puede funcionar con dos contratistas, pero se vuelve progresivamente menos eficiente cuando la empresa tiene que pagar a diez, treinta o cincuenta personas.
Una arquitectura financiera más escalable separa claramente dos cuestiones:
- ¿Cómo deberían pagar los clientes brasileños a nuestra empresa en Estados Unidos?
- ¿Cómo debería nuestra empresa estadounidense pagar a personas y proveedores en Brasil?
La primera puede resolverse mediante CambioCheckout. La segunda es donde CambioPay se vuelve especialmente relevante.
Cómo CambioPay reduce la fricción de los pagos recurrentes
CambioPay está diseñado para empresas que necesitan enviar pagos desde Estados Unidos a equipos, freelancers, contratistas u otros beneficiarios en Brasil. Su objetivo no es sustituir CambioCheckout, sino resolver el movimiento financiero en la dirección contraria.
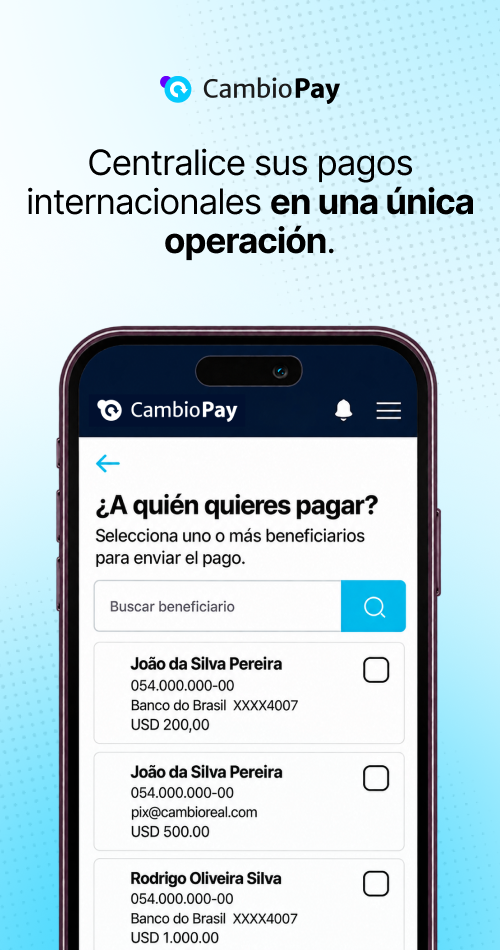
Los procesos tradicionales de pagos internacionales se vuelven costosos, en parte, porque cada beneficiario puede generar una nueva transacción, otro conjunto de instrucciones bancarias, una tarea adicional de conciliación y una nueva oportunidad de retraso. CambioPay cambia este modelo operativo al permitir que las empresas registren múltiples beneficiarios y financien sus pagos mediante una transacción consolidada en Estados Unidos. Posteriormente, CambioReal administra la distribución local de los valores en BRL.
Los pagos por lotes reducen el trabajo repetitivo del área financiera
Una empresa que paga a 25 profesionales brasileños no debería tener que recrear 25 transferencias internacionales todos los meses. Los beneficiarios pueden registrarse individualmente o en lote, lo que permite al departamento financiero organizar la ronda de pagos antes de financiar la operación completa.
Esto reduce las tareas bancarias repetitivas y crea un proceso mensual más estandarizado. Además, los beneficiarios pueden recibir el valor definido en reales directamente en sus cuentas bancarias brasileñas sin tener que abrir una cuenta global adicional únicamente para recibir sus pagos.
Sin suscripción mensual, escalar resulta más flexible
Muchas plataformas globales de recursos humanos y pagos agrupan las transferencias con suites de software más amplias y suscripciones recurrentes. Estas soluciones pueden ser adecuadas para empresas que necesitan un entorno completo de RR. HH. o un servicio de Employer of Record, pero pueden resultar excesivas cuando la principal necesidad consiste en mover dinero de manera eficiente.
CambioPay funciona sin una suscripción mensual y utiliza una estructura basada en el uso. Esto permite aumentar el volumen de pagos sin añadir otro costo fijo de software al presupuesto operativo.
Los flujos de facturación reducen la fragmentación documental
Los pagos a contratistas brasileños suelen estar relacionados con contratos, datos bancarios y facturas por servicios. Cuando esta información se distribuye entre correos electrónicos, hojas de cálculo y portales bancarios, el equipo financiero dedica tiempo adicional a relacionar los documentos con las transacciones correspondientes.
CambioPay ayuda a centralizar la información de beneficiarios y la documentación vinculada con los pagos dentro de un mismo flujo operativo. Esto no sustituye el asesoramiento fiscal, contable o jurídico relacionado con la clasificación de los trabajadores, pero sí puede reducir el trabajo administrativo asociado con los pagos recurrentes.
Los importes previsibles en BRL mejoran la planificación
La conversión de divisas añade otra fuente de incertidumbre cuando una empresa de Estados Unidos acuerda pagar una cantidad específica a un profesional brasileño. Si el contrato se establece en reales, el equipo financiero necesita conocer el costo en dólares necesario para entregar esa cantidad. Si la remuneración se define en dólares, el beneficiario todavía necesita visibilidad sobre el importe final que recibirá en reales.
CambioPay permite establecer los valores de pago en USD o BRL y muestra la conversión dentro del propio flujo de pago. Esto proporciona mayor previsibilidad presupuestaria y reduce la posibilidad de que el beneficiario reciba menos de lo esperado debido a una dinámica de conversión poco clara.
Qué deberían evaluar los CFO antes de elegir una solución de pagos para Brasil
La tarifa más visible rara vez representa el costo total de un sistema de pagos internacionales. Los CFO deberían analizar no solo el precio por transacción, sino también el esfuerzo administrativo necesario para mantener el proceso todos los meses.
Una evaluación eficiente debería considerar:
- Costo total: spread cambiario, cargos por transferencia, suscripciones, costos de liquidación y tarifas bancarias.
- Experiencia del cliente: si los compradores brasileños pueden utilizar métodos de pago locales y familiares.
- Experiencia del beneficiario: si los profesionales necesitan abrir nuevas cuentas o utilizar aplicaciones financieras adicionales.
- Pagos por lotes: si el aumento del número de beneficiarios también provoca un incremento proporcional del trabajo manual.
- Conciliación: si el equipo financiero puede relacionar fácilmente pagos, beneficiarios y documentación de respaldo.
- Soporte: si tanto la empresa en Estados Unidos como los usuarios brasileños pueden recibir asistencia cuando una transacción necesita atención.
Este enfoque permite distinguir entre una tarifa aparentemente baja y un proceso internacional realmente eficiente. Un sistema que ahorra algunos dólares por transacción, pero genera horas de conciliación manual, todavía puede ser la alternativa más costosa desde el punto de vista operativo.
Diseña la experiencia de pago según el mercado brasileño
Ofrecer Pix no consiste simplemente en añadir otro logotipo al checkout. Se trata de reducir la distancia financiera entre un cliente brasileño y una empresa estadounidense.
Para negocios que venden en Brasil, CambioCheckout puede localizar la transacción desde la perspectiva del cliente y, al mismo tiempo, mantener la liquidación en dólares en Estados Unidos. Para empresas que también contratan profesionales brasileños o pagan a proveedores locales, CambioPay aborda el flujo opuesto mediante la centralización de beneficiarios, pagos por lotes, conversión de divisas y documentación operativa recurrente.
En conjunto, estos flujos reflejan un principio más amplio de la expansión internacional: los clientes y los equipos no deberían tener que enfrentarse a las limitaciones de una infraestructura bancaria extranjera simplemente porque la empresa tiene su sede en otro país.
Una estrategia eficiente de pagos internacionales hace que la transacción se sienta local allí donde realmente importa, sin perder el control financiero de la operación desde Estados Unidos.
¿LISTO PARA FACILITAR LOS PAGOS ENTRE ESTADOS UNIDOS Y BRASIL?
Aumente suas vendas na América Latina oferecendo checkout local com a CambioCheckout!
Elimine as barreiras de conversão e ofereça a melhor experiência de compra para seus clientes internacionais. Com a CambioCheckout, sua plataforma:
- Vende em dólares e seu cliente final paga na moeda local com os métodos de pagamento que já confia;
- Aumenta a taxa de conversão ao reduzir o abandono de carrinho causado por taxas de cartões internacionais;
- Processa Pix e pagamentos locais de forma totalmente integrada e transparente na sua página;
- Automatiza fluxos transacionais sem a necessidade de abrir entidades legais em cada país da região.