Vender para clientes no Brasil pode parecer simples até o momento em que eles precisam pagar sua empresa nos Estados Unidos. A fatura pode estar clara, o cliente pode já ter decidido comprar e sua equipe comercial pode ter conduzido todo o processo corretamente, mas a transação ainda pode se tornar desnecessariamente complicada quando as únicas opções disponíveis foram pensadas para o sistema bancário americano.
Esse atrito tem um custo direto para o negócio. Clientes brasileiros podem precisar lidar com cartão internacional, instruções bancárias estrangeiras, conversão cambial, tarifas de transferência ou processos de pagamento consideravelmente mais complexos do que uma compra doméstica comum. Consequentemente, a localização dos pagamentos passa a fazer parte da experiência do cliente, e não apenas de uma decisão financeira.
O Pix resolve uma parte importante desse problema. Desenvolvido dentro da infraestrutura financeira brasileira, o Pix permite que clientes concluam pagamentos eletrônicos locais rapidamente por meio de seus bancos, enquanto um provedor de pagamentos internacionais pode cuidar da conversão e da liquidação necessária para entregar os recursos a uma empresa nos Estados Unidos. O resultado é uma experiência mais simples para o cliente e um processo de recebimento mais estruturado para o comerciante.
Por que o Pix importa para empresas dos EUA que vendem no Brasil
O Pix é o sistema de pagamentos instantâneos do Brasil e opera dentro da estrutura definida pelo Banco Central do Brasil. A rede permite que transferências e pagamentos sejam iniciados a qualquer momento, inclusive em finais de semana e feriados, o que a diferencia significativamente de métodos vinculados ao horário bancário tradicional. Empresas que avaliam o mercado brasileiro podem consultar a estrutura oficial do Pix do Banco Central do Brasil para entender as bases regulatórias e operacionais do sistema.
No entanto, o valor estratégico do Pix vai além da velocidade da transação. Clientes brasileiros já estão acostumados a abrir o aplicativo do banco, escanear um QR Code ou usar o Pix Copia e Cola, conferir o valor e autorizar a transação. Essa familiaridade reduz o número de etapas desconhecidas entre a intenção de compra e a conclusão do pagamento.
Para uma empresa dos Estados Unidos, isso cria uma oportunidade importante de localização. Traduzir um site para o português ou anunciar para públicos brasileiros não localiza completamente a jornada de compra se o checkout ainda exige que o cliente se adapte a um sistema de pagamento estrangeiro. Oferecer métodos locais permite que a experiência financeira acompanhe o restante da experiência comercial.
Empresas que precisam de uma visão mais detalhada da infraestrutura também podem consultar nosso guia completo sobre como o Pix funciona no Brasil, que explica como o método é utilizado no mercado brasileiro.
O custo real de obrigar clientes a usar pagamentos internacionais
Um método de pagamento deveria facilitar a conclusão de uma compra, e não criar uma nova decisão depois que o cliente já decidiu comprar. Ainda assim, transações internacionais costumam adicionar várias camadas de atrito imediatamente antes do checkout.
Um cliente brasileiro que paga uma empresa dos Estados Unidos pode precisar avaliar se o cartão está habilitado para compras internacionais, qual será o valor final após a conversão cambial, se haverá tarifas bancárias adicionais e quanto tempo uma transferência tradicional pode levar. Alguns clientes seguirão com o processo mesmo assim, mas cada etapa extra aumenta o esforço operacional e cria mais um ponto em que a transação pode ser interrompida.
O comerciante enfrenta complicações semelhantes do outro lado. A equipe financeira precisa entender qual fatura foi paga, quanto o cliente pagou originalmente em reais, qual taxa de câmbio foi aplicada, quando o pagamento será liquidado e quanto efetivamente chegará em dólares.
Portanto, a comparação relevante não é apenas entre Pix e outro método de pagamento. Trata-se de comparar um fluxo financeiro localizado com um processo internacional que obriga cliente e comerciante a resolverem uma parte maior da complexidade por conta própria.
Como um pagamento internacional via Pix realmente funciona
O Pix é, em essência, um sistema doméstico brasileiro, o que significa que uma empresa dos Estados Unidos ainda precisa de uma infraestrutura capaz de conectar a transação local a uma liquidação internacional. O comerciante não pode simplesmente colocar uma chave Pix pessoal em um checkout americano e esperar que o dinheiro chegue automaticamente a uma conta bancária nos Estados Unidos.
Um provedor especializado em pagamentos internacionais cria essa ponte. Embora o fluxo exato varie conforme o provedor, a transação normalmente segue uma estrutura como esta:
- A empresa dos Estados Unidos cria uma solicitação de pagamento ou checkout.
- O cliente visualiza o valor da transação convertido em reais.
- O sistema gera um QR Code Pix ou um código Pix Copia e Cola.
- O cliente autoriza o pagamento por meio de uma instituição financeira brasileira.
- O pagamento é processado localmente em BRL.
- O provedor cuida da conversão cambial e da liquidação internacional.
- Os recursos correspondentes são transferidos para a conta bancária da empresa nos Estados Unidos.
Essa estrutura permite que a parte visível para o cliente continue sendo local, enquanto a infraestrutura financeira por trás da operação administra o componente internacional. Para empresas que desejam um passo a passo mais técnico, nosso guia de integração de pagamentos via Pix explica com mais detalhes links de pagamento, geração de QR Code, conversão cambial e liquidação.
Como a operação envolve conversão de moeda e liquidação internacional, as empresas também precisam compreender o contexto cambial brasileiro. O Banco Central disponibiliza uma visão geral de sua política cambial e estrutura regulatória oficial, o que ajuda a explicar por que um fluxo internacional em conformidade envolve mais do que simplesmente receber um Pix doméstico.
Pix versus cartões internacionais e transferências bancárias
O Pix não precisa necessariamente substituir todas as outras opções de pagamento. Em vez disso, uma estratégia de checkout mais eficiente normalmente oferece aos clientes brasileiros métodos que correspondem à forma como eles já preferem transacionar.
Cartões de crédito internacionais
Cartões continuam sendo úteis para clientes que já têm compras internacionais habilitadas e preferem opções baseadas em crédito. Eles também fazem parte de uma infraestrutura global de e-commerce amplamente consolidada, o que torna difícil eliminá-los por completo.
Ainda assim, uma estratégia baseada apenas em cartões internacionais pode introduzir problemas de autorização, custos de transação internacional, incerteza cambial e processos de contestação das bandeiras. Para clientes que simplesmente desejam pagar usando o saldo de uma conta bancária brasileira, o cartão adiciona uma camada financeira que pode ser desnecessária.
O Pix funciona de outra forma. Em vez de depender de um cartão internacional, o pagamento começa por meio de uma relação bancária brasileira que o cliente já utiliza.
Transferências bancárias internacionais tradicionais
Transferências internacionais ainda podem fazer sentido para faturas B2B de maior valor, especialmente quando as duas empresas já possuem procedimentos de tesouraria para operações internacionais. No entanto, elas geralmente são menos práticas para compras recorrentes ou faturas comerciais de menor valor.
Os clientes podem precisar de instruções bancárias internacionais, dados do beneficiário, informações SWIFT e procedimentos adicionais junto ao banco. A liquidação também pode levar mais tempo, enquanto tarifas de intermediários ou do banco recebedor podem tornar o custo final menos previsível.
O Pix permite que a parte local do pagamento aconteça de forma mais natural. O provedor cuida da conversão e da transferência internacional, em vez de obrigar o cliente a organizar essa movimentação por conta própria.
O Pix é diferente do chargeback de cartão, mas não é irreversível
Um ponto importante precisa ser esclarecido porque discussões mais antigas sobre Pix às vezes simplificam demais o tema. O Pix não opera pela mesma estrutura de chargeback comercial utilizada pelas redes de cartão de crédito, mas isso não significa que um pagamento via Pix nunca possa ser devolvido.
O Banco Central do Brasil mantém o Mecanismo Especial de Devolução, ou MED, que pode apoiar a recuperação de recursos em situações elegíveis envolvendo fraude, golpes ou determinados problemas operacionais. A explicação oficial do Banco Central sobre o MED também deixa claro que o mecanismo foi estruturado especificamente para determinadas situações do Pix, e não para disputas comerciais comuns no modelo de cartão.
Para o comerciante, a vantagem mais precisa é que o Pix possui uma arquitetura de pagamento e contestação diferente da dos cartões. Promover o método como completamente irreversível seria simplificar excessivamente o funcionamento regulatório real.
Onde a CambioCheckout entra no processo de pagamento
A CambioCheckout foi pensada para o fluxo de entrada: clientes brasileiros pagando uma empresa sediada fora do Brasil. Em vez de exigir que o cliente organize diretamente uma transferência internacional, a plataforma cria um checkout localizado em que ele pode pagar em reais usando opções como Pix, boleto ou cartão brasileiro.
Enquanto isso, a empresa nos Estados Unidos recebe a liquidação em dólares, sem precisar administrar separadamente um saldo em reais e depois organizar uma transferência internacional. Os materiais atuais da CambioReal também apresentam a liquidação automática nos Estados Unidos e um modelo sem mensalidade para o comerciante.
Esse modelo é especialmente relevante para empresas que estão testando o mercado brasileiro porque reduz a necessidade de construir uma infraestrutura financeira complexa antes de existir uma receita consolidada. O negócio pode começar usando links de pagamento em processos comerciais mais manuais e, posteriormente, migrar para uma integração via API quando o volume de transações aumentar.
Existem algumas vantagens operacionais importantes:
- Checkout local: clientes brasileiros concluem a transação usando métodos de pagamento domésticos e familiares.
- Liquidação em USD: a empresa recebe os recursos nos Estados Unidos, sem precisar administrar reais separadamente.
- Flexibilidade de pagamento: Pix pode funcionar ao lado de boleto e cartões brasileiros.
- Opções de integração: empresas podem usar links de pagamento ou integrar o checkout via API.
- Menor custo fixo: o posicionamento atual da CambioCheckout não exige assinatura mensal do comerciante.
Esses recursos são importantes porque localizar o checkout não deveria criar um segundo problema administrativo para a equipe financeira. A infraestrutura ideal simplifica o pagamento para o cliente sem obrigar o comerciante a reconstruir manualmente o processo de liquidação internacional depois.
Receber dinheiro é apenas metade de uma estratégia para o Brasil
À medida que uma empresa dos Estados Unidos se expande no Brasil, a complexidade financeira muitas vezes passa a existir nos dois sentidos. A empresa pode receber pagamentos de clientes brasileiros enquanto também contrata desenvolvedores, designers, consultores, profissionais de vendas ou outros prestadores no país.
Isso cria um desafio diferente. A CambioCheckout resolve o fluxo de entrada, enquanto pagar profissionais no Brasil exige uma estrutura de saída capaz de administrar beneficiários, conversão cambial, documentação e transações recorrentes.
Equipes financeiras costumam resolver isso inicialmente com uma combinação de transferências, planilhas, e-mails, pastas na nuvem e ferramentas de pagamento individuais. Essa abordagem pode funcionar com dois prestadores, mas se torna cada vez menos eficiente quando a empresa precisa pagar dez, trinta ou cinquenta pessoas.
Uma arquitetura financeira mais escalável separa essas duas questões com clareza:
- Como os clientes brasileiros devem pagar nossa empresa nos Estados Unidos?
- Como nossa empresa nos Estados Unidos deve pagar pessoas e fornecedores no Brasil?
A primeira pode ser resolvida com a CambioCheckout. A segunda é onde a CambioPay se torna relevante.
Como a CambioPay reduz o atrito de pagamentos recorrentes
A CambioPay foi desenvolvida para empresas que precisam enviar pagamentos dos Estados Unidos para equipes, freelancers, prestadores ou outros beneficiários no Brasil. Seu objetivo não é substituir a CambioCheckout, mas resolver o movimento financeiro oposto.
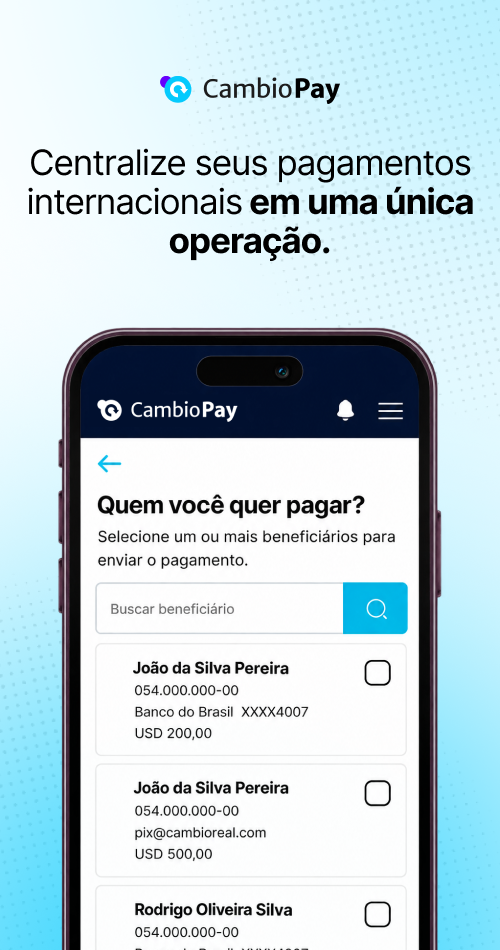
Processos tradicionais de pagamentos internacionais se tornam caros em parte porque cada beneficiário pode gerar uma nova transação, um novo conjunto de instruções bancárias, uma nova tarefa de conciliação e mais uma oportunidade de atraso. A CambioPay altera esse modelo operacional ao permitir que empresas cadastrem vários beneficiários e financiem os pagamentos a partir de uma transação consolidada nos Estados Unidos. A CambioReal então administra a distribuição local em reais.
Pagamentos em lote reduzem tarefas repetitivas do financeiro
Uma empresa que paga 25 profissionais brasileiros não deveria precisar recriar uma transferência internacional 25 vezes todos os meses. Os beneficiários podem ser cadastrados individualmente ou em lote, permitindo que a equipe financeira organize a folha ou rodada de pagamentos antes de financiar a operação total.
Isso reduz atividades bancárias repetitivas e cria um processo mensal mais padronizado. Além disso, a CambioReal informa que os beneficiários podem receber o valor especificado em reais diretamente em suas contas bancárias brasileiras, sem precisar abrir uma conta global separada.
Sem mensalidade, o crescimento fica mais flexível
Muitas plataformas globais de RH e pagamentos agrupam transações com suítes de software mais amplas e cobranças recorrentes. Essas soluções podem fazer sentido para empresas que precisam de um ambiente completo de RH ou Employer of Record, mas podem ser excessivas quando a principal necessidade é movimentar dinheiro com eficiência.
Atualmente, a CambioPay opera sem mensalidade e utiliza uma estrutura baseada no uso, o que permite escalar os pagamentos sem adicionar outra assinatura fixa de software.
Fluxos de invoice reduzem a fragmentação de documentos
Pagamentos a prestadores brasileiros frequentemente precisam estar associados a contratos, dados bancários e notas fiscais de serviço. Quando essas informações ficam distribuídas entre e-mail, planilhas e portais bancários, a equipe financeira gasta tempo adicional conectando documentos às respectivas transações.
A CambioPay ajuda a centralizar dados de beneficiários e documentação de pagamento dentro do fluxo operacional. Isso não substitui orientação tributária, contábil ou jurídica sobre classificação de trabalhadores, mas pode reduzir o esforço administrativo em torno dos pagamentos recorrentes.
Valores previsíveis em BRL melhoram o planejamento
A conversão cambial adiciona outra fonte de incerteza quando uma empresa dos Estados Unidos combina o pagamento de um profissional brasileiro por um valor específico. Se o contrato estiver definido em reais, a equipe financeira precisa saber qual será o custo em dólares necessário para entregar aquele valor. Se a remuneração estiver definida em dólares, o beneficiário ainda precisa ter visibilidade sobre o valor resultante em reais.
A CambioPay permite definir valores de pagamento em USD ou BRL e apresenta a conversão dentro do próprio fluxo. Isso cria maior previsibilidade para o orçamento e reduz a possibilidade de o beneficiário receber menos do que esperava por causa de uma dinâmica cambial pouco clara.
O que CFOs devem avaliar antes de escolher uma solução de pagamento para o Brasil
A tarifa mais visível raramente representa o custo total de um sistema de pagamentos internacionais. CFOs devem avaliar não apenas o preço por transação, mas também o esforço administrativo necessário para manter o processo todos os meses.
Uma análise eficiente deve considerar:
- Custo total: spread cambial, tarifas de transferência, assinaturas, custos de liquidação e taxas bancárias.
- Experiência do cliente: se compradores brasileiros podem utilizar métodos de pagamento locais e familiares.
- Experiência do beneficiário: se profissionais precisam abrir novas contas ou usar aplicativos financeiros adicionais.
- Pagamentos em lote: se o aumento do número de pessoas também cria um aumento proporcional de tarefas manuais.
- Conciliação: se a equipe financeira consegue relacionar facilmente pagamentos, beneficiários e documentos de suporte.
- Suporte: se tanto a empresa nos Estados Unidos quanto os usuários brasileiros conseguem receber ajuda quando uma transação precisa de atenção.
Esse modelo facilita a diferença entre uma tarifa baixa e um processo internacional realmente eficiente. Um sistema que economiza alguns dólares por pagamento, mas cria horas de conciliação manual, ainda pode ser a opção mais cara do ponto de vista operacional.
Estruture a experiência de pagamento de acordo com o mercado brasileiro
Oferecer Pix não é simplesmente adicionar mais um logotipo ao checkout. Trata-se de reduzir a distância financeira entre um cliente brasileiro e uma empresa dos Estados Unidos.
Para negócios que vendem ao Brasil, a CambioCheckout pode localizar a transação do ponto de vista do cliente e, ao mesmo tempo, preservar a liquidação em dólares nos Estados Unidos. Para empresas que também contratam profissionais brasileiros ou pagam prestadores locais, a CambioPay resolve o fluxo oposto ao centralizar beneficiários, pagamentos em lote, conversão cambial e documentação operacional recorrente.
Juntos, esses fluxos mostram um princípio mais amplo da expansão internacional: clientes e equipes não deveriam precisar enfrentar as limitações de uma infraestrutura bancária estrangeira apenas porque a empresa está sediada em outro país.
Uma estratégia eficiente de pagamentos internacionais faz com que a transação pareça local onde isso é importante, sem perder o controle financeiro da operação nos Estados Unidos.
PRONTO PARA FACILITAR OS PAGAMENTOS ENTRE ESTADOS UNIDOS E BRASIL?
Aumente suas vendas na América Latina oferecendo checkout local com a CambioCheckout!
Elimine as barreiras de conversão e ofereça a melhor experiência de compra para seus clientes internacionais. Com a CambioCheckout, sua plataforma:
- Vende em dólares e seu cliente final paga na moeda local com os métodos de pagamento que já confia;
- Aumenta a taxa de conversão ao reduzir o abandono de carrinho causado por taxas de cartões internacionais;
- Processa Pix e pagamentos locais de forma totalmente integrada e transparente na sua página;
- Automatiza fluxos transacionais sem a necessidade de abrir entidades legais em cada país da região.